Vendre son entreprise seul ou accompagné : le vrai comparatif
Vendre son entreprise seul est possible : aucun texte n'impose de passer par un cabinet de cession. Un cabinet change quatre choses : le nombre d'acquéreurs mis en concurrence, le délai de la vente, sa confidentialité et le temps qu'elle vous prend.
Vendre son entreprise seul n'est pas une faute. Vendre seul face à un seul acheteur en est une. Toute la différence entre les deux tient à une méthode, et c'est elle, bien plus que la présence ou non d'un conseil, qui décide du prix que vous encaisserez.
Le vrai comparatif n'oppose pas le dirigeant qui vend seul au dirigeant qui délègue : il oppose une vente subie, calée sur le rythme d'un acquéreur, à une vente conduite, dans laquelle plusieurs repreneurs sont mis en concurrence sur un calendrier que vous fixez. Un dirigeant peut conduire cette vente lui-même. Il peut la confier à un cabinet. Il peut aussi la mener avec un conseil à ses côtés sans lui abandonner la main. Ce guide compare honnêtement les trois voies, situe aussi l'annonce sur une plateforme de cession, puis détaille la méthode pour vendre son entreprise seul, en sept étapes.
Chez Strataure, banquier d'affaires indépendant pour dirigeants, nous accompagnons les deux profils : des patrons de PME de 2 à 50 M€ de chiffre d'affaires qui nous confient un mandat complet, et d'autres qui veulent piloter eux-mêmes leur cession avec une méthode éprouvée. Ce que nous observons tient en quatre points :
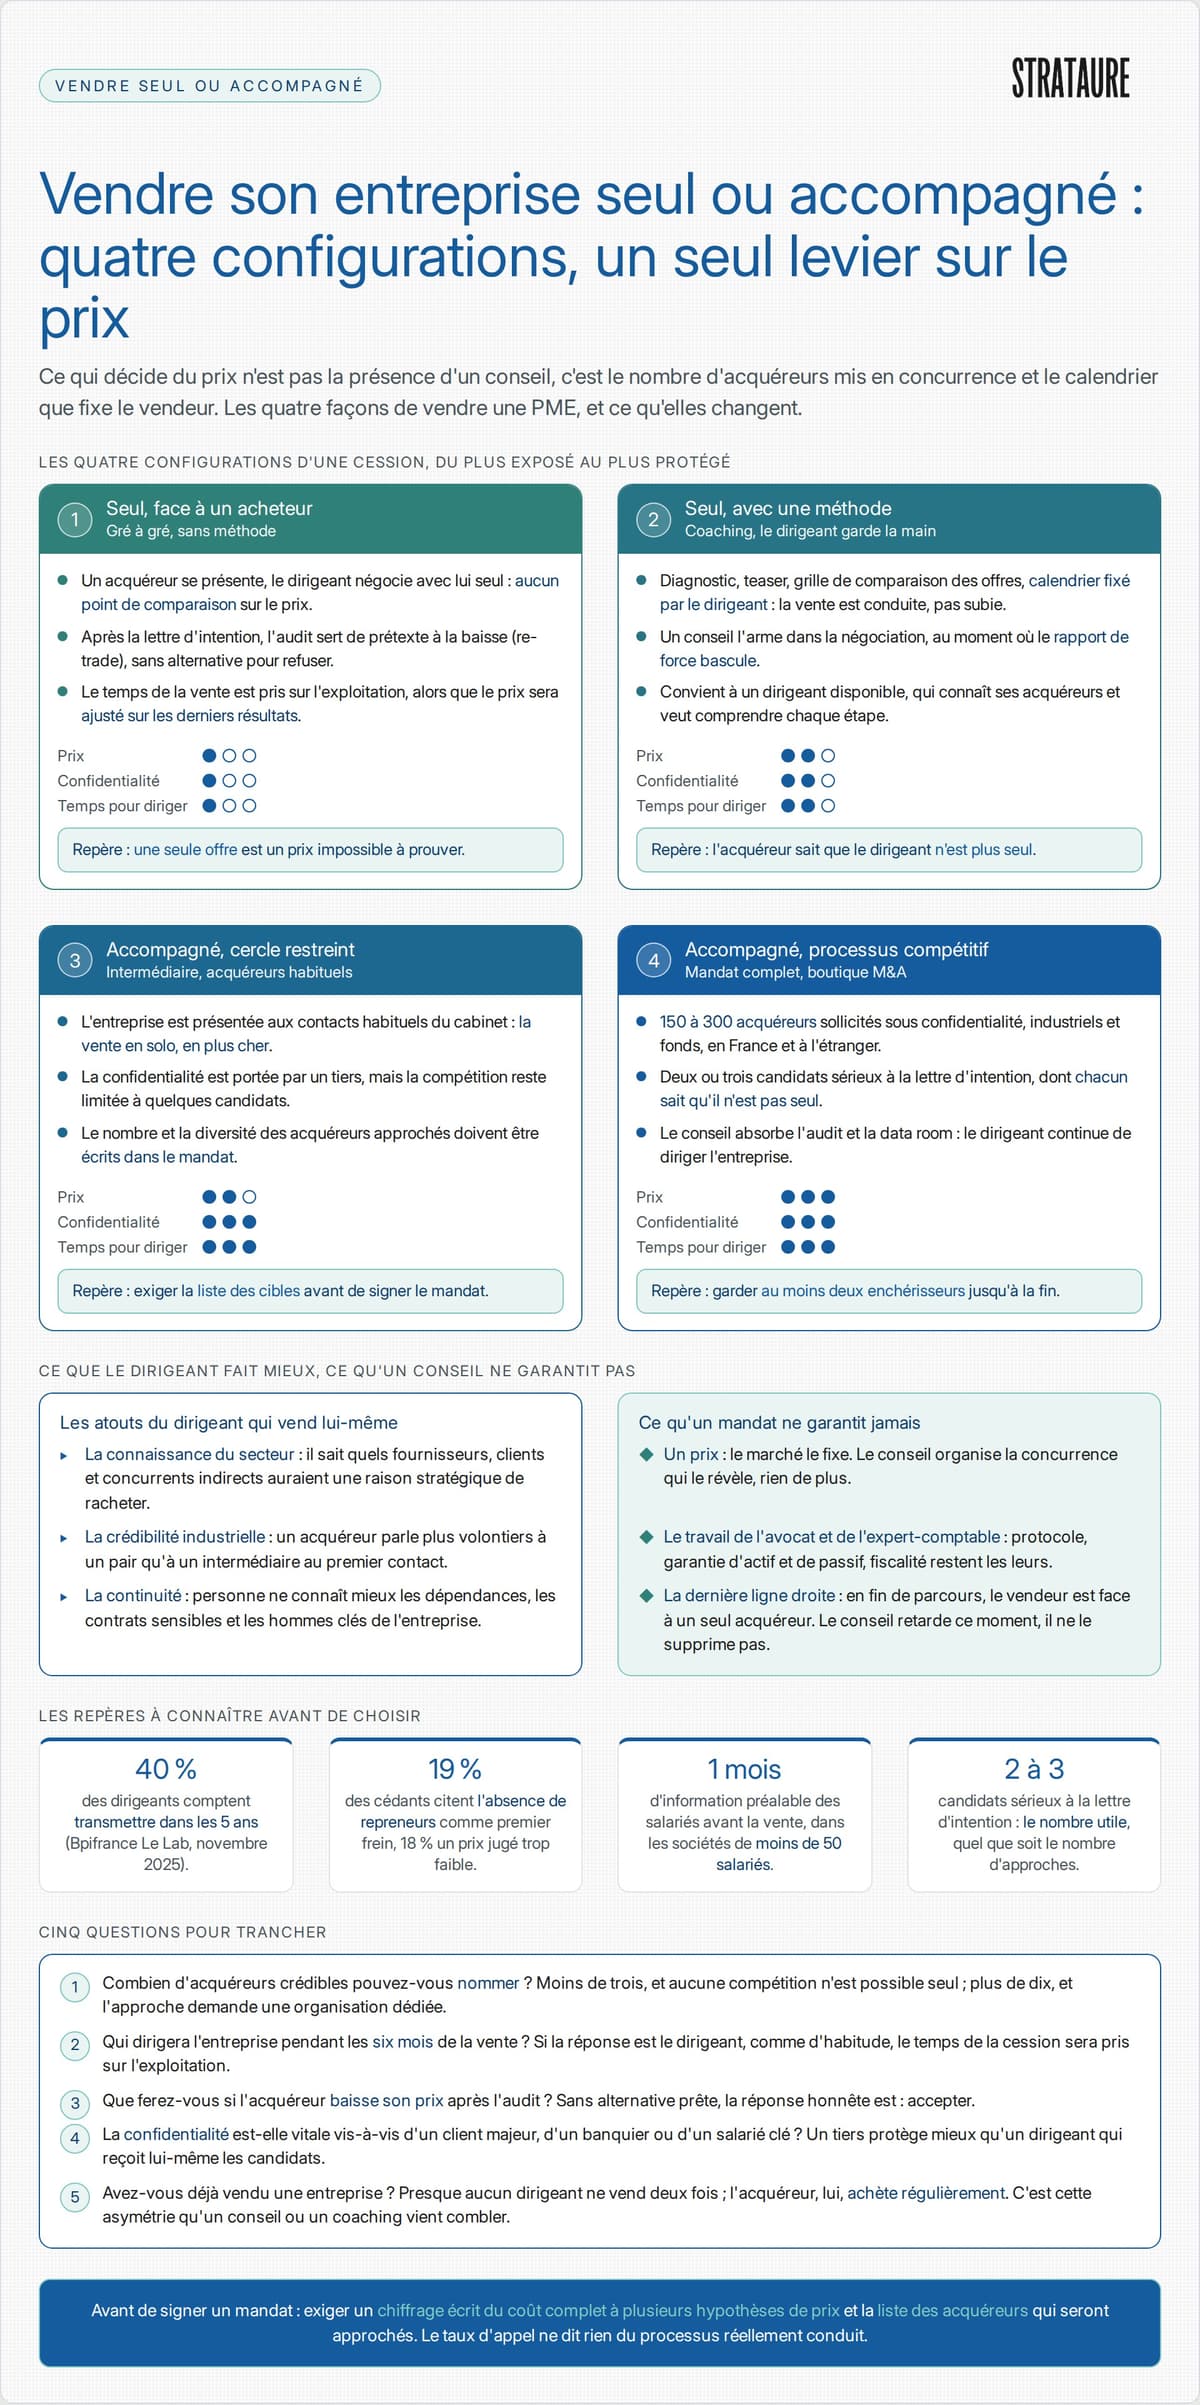
Vendre son entreprise seul ou accompagné : les quatre configurations d'une cession de PME et ce qu'elles changent sur le prix, la confidentialité et le temps du dirigeant
Selon l'enquête publiée par Bpifrance Le Lab en novembre 2025 auprès d'environ 5 000 chefs d'entreprise, 40 % des dirigeants de TPE, PME et ETI d'au moins un salarié comptent transmettre leur entreprise dans les cinq ans. Interrogés sur les freins, les cédants potentiels citent en premier l'absence de repreneurs (19 %) et une offre de reprise à un prix jugé trop faible (18 %) [1]. Ces deux freins ont un point commun : ils décrivent une vente dans laquelle le vendeur n'a pas eu le choix de son acquéreur. C'est précisément ce que la méthode doit corriger, que vous vendiez seul ou non.
Une cession de PME se décompose en quatre chantiers successifs. Vendre seul signifie les tenir tous les quatre, en plus de diriger l'entreprise.
| Chantier | Ce qu'il demande | Le piège du dirigeant seul |
|---|---|---|
| Valoriser | Une fourchette argumentée, un EBITDA retraité, un prix de réserve | Une valeur affective, défendue sans méthode |
| Documenter | Un teaser anonyme, un mémorandum d'information, une data room | Un dossier bâti dans l'urgence, après la première marque d'intérêt |
| Approcher | Un univers d'acquéreurs large, une sollicitation confidentielle | Un cercle restreint : concurrents connus, contacts du réseau |
| Négocier | Plusieurs offres comparables, une lettre d'intention verrouillée | Un acquéreur unique qui fixe le rythme et le tempo |
Le premier chantier est celui que les dirigeants abordent avec le plus de confiance et le moins de méthode. Nos trois méthodes de valorisation d'une entreprise donnent le cadre ; ce qui manque au dirigeant seul n'est pas la formule, c'est le point de comparaison. Un acquéreur négocie des multiples toute l'année. Vous n'en négocierez qu'un.
Avant de chercher un acquéreur, le dirigeant qui vend seul doit savoir ce qu'il met en vente, parce que les deux opérations n'obéissent pas aux mêmes formalités. Céder les titres (actions ou parts sociales), c'est vendre la société elle-même : elle change d'actionnaire et garde ses contrats, ses salariés, ses dettes et sa trésorerie, ce qui explique que l'acquéreur demande une garantie d'actif et de passif. Céder le fonds de commerce, c'est vendre l'activité (clientèle, droit au bail, matériel) en laissant au vendeur la société et son passif. C'est fréquent pour un commerce ou une petite structure, beaucoup plus rare pour une PME de plusieurs millions d'euros de chiffre d'affaires.
| Cession de titres | Cession de fonds de commerce | |
|---|---|---|
| Ce qui est vendu | La société, actif et passif | L'activité, sans les dettes de la société |
| Salariés | Restent salariés de la même société | Leurs contrats passent à l'acquéreur |
| Publicité de la vente | Selon la forme de la société | Annonce légale et BODACC sous quinze jours |
| Paiement du prix | Fixé par le protocole | Oppositions possibles pendant dix jours |
| Droits d'enregistrement | 0,1 % (actions), 3 % après abattement (parts) | Barème par tranches, nul jusqu'à 23 000 € |
Les salariés suivent le fonds parce que, lorsque l'employeur change par une vente, les contrats de travail en cours se poursuivent avec le nouvel employeur (article L. 1224-1 du code du travail). La vente d'un fonds doit être publiée dans la quinzaine, à la diligence de l'acquéreur, dans un support d'annonces légales du département et au Bulletin officiel des annonces civiles et commerciales (article L. 141-12 du code de commerce). Dans les dix jours qui suivent la dernière de ces publications, tout créancier du vendeur peut former opposition au paiement du prix (article L. 141-14), et l'acquéreur qui paie avant l'expiration de ce délai n'est pas libéré à l'égard des tiers (article L. 141-17) : un acquéreur prudent ne vous versera donc pas le prix le jour de la signature. Enfin, dans les entreprises qui ne sont pas tenues de mettre en place un comité social et économique doté des attributions des entreprises d'au moins cinquante salariés, la vente du fonds, comme celle des titres, est précédée d'une information des salariés au plus tard un mois avant (article L. 141-23), avec les mêmes exceptions : vente à un conjoint, un ascendant ou un descendant, procédure collective ou de conciliation, vente ayant déjà fait l'objet, dans les douze mois, de l'information prévue par la loi du 31 juillet 2014 relative à l'économie sociale et solidaire (article L. 141-27). Le droit d'enregistrement d'un fonds suit un barème par tranches, nul sur les premiers 23 000 € (article 719 du code général des impôts), auquel s'ajoutent des taxes additionnelles perçues pour le département et pour la commune ou un fonds départemental de péréquation (articles 1595, 1584 et 1595 bis du même code).
Il serait malhonnête de présenter la vente en solo comme une impasse. Sur trois points, le dirigeant part avec un avantage réel.
Ces atouts ne disparaissent pas quand un conseil intervient. Un bon mandat les exploite : le dirigeant reste l'ambassadeur de son entreprise, le conseil orchestre la compétition autour de lui.
Les ruptures reviennent, dossier après dossier, aux mêmes endroits. Aucune n'est juridique.
| Point de rupture | Ce qui se passe | Ce qu'il coûte |
|---|---|---|
| L'acheteur unique | Un acquéreur se présente, le dirigeant négocie avec lui seul | Aucun moyen de prouver que le prix est celui du marché |
| La confidentialité | Le projet se sait, les équipes s'inquiètent, un client hésite | Une décote sur l'exploitation avant même la signature |
| Le temps | La vente absorbe le dirigeant, le carnet de commandes décroche | Un EBITDA en baisse au moment où il est audité |
| La renégociation | Après la lettre d'intention, l'audit sert de prétexte à baisser le prix | Chaque point relevé devient une retenue |
| L'information des salariés | Le délai légal d'information est découvert tard | Un calendrier décalé, parfois une amende civile |
Le quatrième point mérite une explication. Dans le vocabulaire des praticiens, la renégociation après lettre d'intention porte un nom, le re-trade, et l'auteur de la faute est presque toujours l'acquéreur. Le mécanisme est simple : une fois l'exclusivité accordée, le vendeur n'a plus d'alternative, et chaque anomalie de l'audit se transforme en demande de baisse. Un dirigeant seul, sans offre concurrente en réserve, n'a aucun levier pour refuser. C'est l'argument central de la vendor due diligence : retirer à l'acquéreur, avant qu'il ne les trouve, les arguments avec lesquels il fera baisser le prix.
Le cinquième point relève, lui, du code de commerce. Dans les SARL et les sociétés par actions qui ne sont pas tenues de mettre en place un comité social et économique doté des attributions des entreprises d'au moins cinquante salariés, la vente d'une participation majoritaire doit être précédée d'une information des salariés au plus tard un mois avant la vente, afin de leur permettre de présenter une offre [2]. Cette obligation ne s'applique ni à la vente au conjoint, à un ascendant ou à un descendant, ni aux sociétés en conciliation, sauvegarde, sauvegarde accélérée, redressement ou liquidation judiciaires, ni à une vente qui a déjà fait l'objet, dans les douze mois précédents, de l'information des salariés prévue par l'article 18 de la loi du 31 juillet 2014 relative à l'économie sociale et solidaire [3]. Depuis la loi n° 2026-403 du 26 mai 2026, applicable aux ventes conclues deux mois au moins après sa promulgation, le délai est passé de deux mois à un mois et l'amende civile encourue est plafonnée à 0,5 % du montant de la vente [2]. Dans les entreprises d'au moins cinquante salariés, le comité social et économique est informé et consulté sur la modification de l'organisation économique ou juridique de l'entreprise [4] ; si une société tenue de mettre en place un comité social et économique n'en a pas, et qu'un procès-verbal de carence l'a constaté, la vente reste soumise à l'information préalable des salariés, dans la rédaction issue de la loi de simplification de la vie économique et selon la date de conclusion de la vente (article L. 23-10-7 du code de commerce). Aucune de ces règles n'est difficile. Toutes sont oubliées quand la vente se mène sans calendrier.
Un conseil en cession ne vend pas votre entreprise. Il organise les conditions dans lesquelles elle sera achetée. La nuance décide de tout.
Maximilian Dreher et Dietmar Ernst, dans Mergers & Acquisitions: Understanding M&A Processes for Large- and Medium-Sized Companies (Springer, 2022), distinguent trois procédures de vente : la négociation exclusive avec un acquéreur identifié, la procédure parallèle avec un groupe restreint de candidats réduit à deux ou trois finalistes, et l'enchère, contrôlée ou publique. Leur conclusion vaut pour toute PME : la négociation exclusive offre un haut degré de confidentialité mais place le vendeur en position de négociation faible ; le critère décisif du succès, côté vendeur, est de maintenir la compétition entre au moins deux enchérisseurs jusqu'à la fin.
C'est là que se joue l'apport d'un conseil, et nulle part ailleurs. Une boutique M&A n'a pas de formule secrète de valorisation. Elle a une capacité que le dirigeant n'a pas : approcher, de façon confidentielle et simultanée, un grand nombre d'acquéreurs potentiels. Sur nos mandats, entre 150 et 300 acquéreurs sont sollicités, industriels et financiers, en France et à l'étranger, par courrier, e-mail, téléphone et réseaux professionnels. L'objectif n'est pas de recevoir 150 offres, mais d'arriver à la lettre d'intention avec deux ou trois candidats sérieux, dont chacun sait qu'il n'est pas seul.
« Les vendeurs sont les principaux bénéficiaires des opérations de fusions-acquisitions. » - Mark Sirower et Jeffery Weirens, The Synergy Solution, 2022
Cette phrase, tirée d'une étude portant sur plus de 1 200 opérations, décrit des sociétés cotées ; sa logique s'applique au dirigeant de PME. La valeur d'une acquisition se crée chez l'acquéreur, par les synergies qu'il en attend, et elle se partage à la signature. Le vendeur en capte l'essentiel quand plusieurs acquéreurs se la disputent, et presque rien quand un seul la calcule pour lui-même.
Le deuxième apport est moins visible et souvent plus décisif. Une cession dure des mois, et la phase d'audit mobilise lourdement l'équipe dirigeante. Pendant ce temps, l'entreprise doit tenir ses résultats, puisque c'est sur eux que le prix sera ajusté. Un conseil absorbe les demandes d'information, prépare la data room, répond aux questions des candidats et vous laisse diriger. La promesse est simple et se vérifie sur le chiffre d'affaires du semestre de la vente : mener la cession sans ralentir l'activité.
Un mandat n'est pas une assurance sur le prix. Trois limites doivent être connues avant de signer.
Le premier tableau répond à la question la plus fréquente : vendre seul, passer par une plateforme ou confier la vente à un cabinet, qu'est-ce que cela change ? Les trois suivants lisent le même arbitrage selon l'étape, le critère et la situation de votre entreprise.
| Seul | Via une plateforme | Avec un cabinet | |
|---|---|---|---|
| Délai | Acquéreurs approchés l'un après l'autre | Suspendu aux candidats qui se manifestent | Approche simultanée, date commune pour les offres |
| Acquéreurs approchés | Le réseau du dirigeant, quelques concurrents | Les lecteurs de l'annonce, souvent des repreneurs personnes physiques | Industriels et fonds ciblés, 150 à 300 sur nos mandats |
| Confidentialité | Nom connu dès le premier contact | Annonce visible de tous les inscrits | Nom révélé après l'accord de confidentialité |
| Temps du dirigeant | Toute la vente, en plus de l'exploitation | Tri des contacts, puis toute la vente à mener | Rencontres décisives et arbitrages |
Une plateforme élargit la diffusion. Elle n'organise pas la concurrence. Les candidats arrivent au fil de l'eau et le dirigeant les reçoit le plus souvent un par un, ce qui le ramène à la vente en solo dès le premier rendez-vous. Un cabinet met plusieurs acquéreurs en lice sur le même calendrier. C'est cette différence qui pèse sur le prix.
| Étape | Dirigeant seul | Dirigeant accompagné |
|---|---|---|
| Diagnostic et valorisation | Sa propre lecture, souvent optimiste | Une fourchette opposable, adossée aux transactions comparables |
| Documentation | Un dossier descriptif | Un mémorandum qui parle le langage de l'acquéreur |
| Approche des acquéreurs | Son réseau, quelques concurrents | 150 à 300 cibles qualifiées, sollicitées sous confidentialité |
| Offres | Une, parfois deux | Plusieurs offres indicatives comparées sur le même canevas |
| Audit | Subi, souvent long | Préparé en amont, cadré dans le temps |
| Négociation finale | Face à un acquéreur qui se sait seul | Avec une alternative crédible jusqu'à l'exclusivité |
| Critère | Seul | Accompagné |
|---|---|---|
| Prix | Dépend de l'acquéreur rencontré | Révélé par la concurrence entre acquéreurs |
| Confidentialité | Difficile à tenir sans intermédiaire | Portée par un tiers, avec accords signés à chaque palier |
| Temps du dirigeant | Très élevé, au détriment de l'exploitation | Concentré sur les rencontres décisives |
| Coût direct | Avocat et expert-comptable | Idem, plus les honoraires du conseil |
| Coût indirect | Décote de négociation, baisse d'activité | Limité si le processus est conduit |
| Maîtrise des décisions | Totale | Totale aussi : le conseil recommande, le dirigeant tranche |
| Votre situation | Voie la plus cohérente |
|---|---|
| Un repreneur interne identifié, un prix accepté par tous, une petite structure | Seul, avec avocat et expert-comptable |
| Un secteur de niche où vous connaissez les cinq acquéreurs possibles | Seul avec méthode, ou mandat ciblé |
| Une PME rentable, plusieurs familles d'acquéreurs plausibles, un prix à défendre | Accompagné, processus compétitif |
| Une volonté de garder la main, du temps disponible, un premier dossier | Coaching : la méthode sans déléguer la conduite |
| Une sortie sous contrainte de temps ou de santé | Accompagné, sans hésitation |
Le guide complet pour vendre son entreprise détaille chacune de ces étapes ; le comparatif ci-dessus dit seulement qui doit les tenir.
Le débat se réduit trop souvent à une question : combien coûte un cabinet ? C'est la mauvaise question, parce qu'elle compare un coût visible à un coût invisible.
Le coût de la vente en solo ne figure sur aucune facture. Il se compose d'un prix négocié sans point de comparaison, d'une renégociation subie pendant l'audit, et d'un semestre d'exploitation consacré à autre chose qu'à l'entreprise. Aucun de ces trois postes ne se mesure après coup, ce qui explique que tant de dirigeants restent convaincus d'avoir bien vendu.
Le coût d'un conseil, lui, est écrit. Chez Strataure, les propositions sont établies dossier par dossier, sans barème : une part fixe, pour couvrir le travail de préparation et d'approche, et une part variable liée à la transaction. Trois architectures existent pour cette part variable : dégressive avec le prix, uniforme, ou progressive au-delà d'un prix cible qui aligne le conseil sur votre ambition. Aucune n'est la norme. Le réflexe utile avant de signer est d'exiger un chiffrage écrit du coût complet à plusieurs hypothèses de prix, et de comparer les cabinets sur ce document plutôt que sur un taux d'appel. Notre analyse du rôle et des honoraires d'un cabinet de cession détaille comment lire une proposition.
Chez Strataure, nous retenons un ordre de grandeur simple pour trancher : si un processus compétitif a une chance raisonnable de faire émerger une deuxième offre sérieuse, le coût du conseil se justifie presque toujours, parce que l'écart entre une offre isolée et une offre concurrencée dépasse, sur les PME que nous accompagnons, le montant des honoraires. Si cette deuxième offre n'existe pas, parce que le marché ne compte qu'un acquéreur possible, la vente en solo avec méthode est un choix rationnel.
Le temps est le second coût de la vente en solo, et le plus mal anticipé. Sur les mandats que nous menons, vendre une PME est un projet de dix-huit à trente-six mois si l'on compte la préparation, et la phase visible, de la première approche à la signature, en représente moins de la moitié. Le dirigeant qui vend seul ne raccourcit pas ce calendrier ; il l'allonge le plus souvent, pour des raisons qui tiennent toutes à l'organisation.
| Phase | Durée sur nos mandats | Ce qui l'allonge quand vous vendez seul |
|---|---|---|
| Préparer | 10 à 18 mois | Diagnostic repoussé, comptes retraités dans l'urgence |
| Valoriser | 1 à 3 mois | Aucun point de comparaison, fourchette révisée à chaque rendez-vous |
| Approcher | 3 à 6 mois | Acquéreurs sollicités l'un après l'autre |
| Négocier | 3 à 6 mois | Audit non préparé, questions traitées au fil de l'eau |
| Signer | 1 à 3 mois | Information des salariés et formalités découvertes tard |
La ligne qui pèse le plus est l'approche. Un acquéreur sollicité seul prend le temps de répondre, demande des informations, revient avec une offre basse ou ne revient pas, et chaque refus relance le compteur pour le suivant. Une approche simultanée, avec une date limite commune pour les offres indicatives, ramène cette phase à quelques semaines de décision. L'autre ligne qui dérape est la négociation : un audit préparé se déroule sur un calendrier fixé par le vendeur, un audit subi sur celui de l'acquéreur.
La durée a aussi un prix caché. Pendant toute la phase visible, le dirigeant seul tient deux emplois, et l'entreprise est jugée sur ses derniers résultats au moment même où il s'en occupe moins. C'est pourquoi le guide complet pour vendre son entreprise recommande d'arrêter le calendrier avant la première approche, et non après la première offre.
Vendre seul fonctionne quand le dirigeant reproduit, à son échelle, la discipline d'un processus compétitif : un prix de réserve fixé avant le premier contact, plusieurs acquéreurs approchés en même temps, un calendrier tenu. Les sept étapes ci-dessous sont celles d'un mandat, ramenées à ce qu'un dirigeant peut conduire lui-même avec son avocat et son expert-comptable.
Avant tout contact, arrêtez une fourchette de valeur argumentée, construite sur un EBITDA retraité des éléments non récurrents et sur plusieurs méthodes croisées. Fixez ensuite un prix de réserve : le montant en dessous duquel vous ne signerez pas. Ce chiffre ne se communique à personne. Il sert à dire non sans hésiter, et c'est ce qui manque le plus souvent au vendeur isolé. Les retraitements à anticiper pour valoriser une entreprise avant sa vente sont ceux que l'acquéreur fera de toute façon : mieux vaut les avoir faits avant lui.
L'ordre compte autant que le contenu. Un dossier rédigé après la première marque d'intérêt est un dossier écrit pour un seul lecteur, sous sa pression.
Le premier cercle vient spontanément : concurrents, fournisseurs, clients, distributeurs. La valeur se trouve souvent au-delà. Un acteur d'un secteur voisin qui cherche votre savoir-faire, un groupe étranger qui veut une implantation en France, un fonds d'investissement si la rentabilité le permet. Chacun lit votre entreprise avec une grille différente, et paie en conséquence. La distinction entre acquéreur stratégique et acquéreur financier aide à construire cette liste.
Les bourses d'opportunités publiques, comme celle qu'anime Bpifrance avec ses partenaires, sont une autre porte d'entrée. Elles concernent surtout les cessions de TPE, fonds de commerce et entreprises artisanales, et seulement quelques PME [5]. Pour une PME industrielle ou technologique rentable, une annonce attire d'abord des repreneurs personnes physiques ; l'approche directe des industriels reste la voie qui crée la concurrence.
C'est la règle qui sépare une vente conduite d'une vente subie. Contactez tous les candidats dans la même fenêtre de quelques semaines, avec une date limite commune pour les offres indicatives. Approcher un acquéreur, attendre sa réponse puis passer au suivant revient à enchaîner des négociations exclusives : chacun négocie en sachant qu'il est seul.
Le premier contact gagne à venir de vous, par un courrier ou un appel personnel au dirigeant de la cible. C'est l'atout du vendeur en solo décrit plus haut : un pair ouvre des portes qu'un intermédiaire inconnu ne franchit pas. La gestion de la confidentialité en interne se prépare avant ce premier appel, pas après la première fuite.
Demandez à chaque candidat une offre écrite sur la même grille : prix, part payée comptant, complément de prix ou crédit vendeur, garanties demandées, financement, calendrier, rôle attendu du dirigeant après la vente. Comparez le montant net encaissé à la signature, pas le prix affiché. Une offre plus haute dont un tiers dépend des résultats futurs vaut souvent moins qu'une offre plus basse payée comptant.
L'exclusivité est la dernière monnaie d'échange du vendeur : une fois accordée, vous n'avez plus d'alternative. Elle ne se donne qu'en échange d'une lettre d'intention qui fixe le prix, son mécanisme d'ajustement, le plafond et la durée de la garantie d'actif et de passif, les conditions suspensives et le calendrier. Une exclusivité courte, de quelques semaines, limite la période pendant laquelle vous négociez sans filet. Une data room ouverte et complète dès le premier jour de l'audit retire à l'acquéreur le temps et les prétextes d'une renégociation.
Aucune de ces étapes n'exige un cabinet. Toutes exigent du temps, un ordre et la discipline de ne jamais négocier sans alternative. C'est sur ces trois points que se mesure, honnêtement, la faisabilité d'une vente en solo.
Entre déléguer et se débrouiller, une troisième configuration s'est imposée sur nos mandats récents. Le dirigeant garde la conduite de sa cession, mais il ne l'improvise pas.
C'est l'objet de notre programme de coaching, conçu pour le dirigeant qui veut mener lui-même la vente. Sur plusieurs mois, il apporte trois choses que la vente en solo n'a pas : une méthodologie éprouvée, séquencée du diagnostic au closing ; des outils structurants, du teaser à la grille de comparaison des offres ; et un accompagnement dans la négociation, au moment où le rapport de force bascule. Le dirigeant garde la main sur chaque décision. Il n'est plus seul face à l'acquéreur, et l'acquéreur le sait.
Ce format convient à un profil précis : un dirigeant disponible, à l'aise dans la relation commerciale, qui connaît son marché et veut comprendre chaque étape plutôt que la déléguer. Il convient moins à une sortie contrainte, à une entreprise dont l'exploitation dépend entièrement de son patron, ou à un dossier qui appelle une approche internationale large.
Si vous hésitez entre ces voies, présentez votre projet à nos équipes : un premier échange confidentiel permet de qualifier votre situation, le nombre d'acquéreurs plausibles et la configuration la plus cohérente, mandat, coaching ou vente en solo préparée.
Vendre seul ou accompagné n'est pas un choix moral ni une question de moyens. C'est une décision de méthode, qui se prend en regardant trois choses : le nombre d'acquéreurs plausibles, le temps que vous pouvez consacrer à la vente sans fragiliser l'exploitation, et votre capacité à tenir une alternative jusqu'à la signature.
Dans les trois cas, la préparation commence bien avant la première approche : valorisation, documentation, calendrier social et fiscal. C'est elle qui rend la vente conduite, et non subie.
Les données citées proviennent de l'enquête Bpifrance Le Lab publiée le 27 novembre 2025 ; les références au code de commerce (articles L. 23-10-1, L. 23-10-6 et L. 23-10-7) et au code du travail (article L. 2312-8) ont été vérifiées sur les textes en vigueur le 24 septembre 2026, l'article 726 du code général des impôts et le taux d'imposition des plus-values mobilières le 27 octobre 2026, les articles 200 A, 223 sexies et 224 du code général des impôts et L. 136-8 du code de la sécurité sociale le 5 novembre 2026, les articles L. 141-12, L. 141-14, L. 141-17 et L. 141-23 du code de commerce, L. 1224-1 du code du travail, 719, 1584, 1595 et 1595 bis du code général des impôts le 13 novembre 2026, l'article L. 141-27 du code de commerce le 18 novembre 2026. Toute opération doit être conduite sur la base des textes applicables à sa date.
Oui. Aucun texte n'impose le recours à un conseil en cession. Le dirigeant doit en revanche respecter les obligations qui entourent la vente : information préalable des salariés au plus tard un mois avant la vente dans les sociétés de moins de cinquante salariés, ou plus grandes mais dépourvues de comité social et économique après un procès-verbal de carence (sauf vente au conjoint, à un ascendant ou à un descendant, conciliation ou procédure collective, ou information déjà délivrée dans les douze mois au titre de la loi du 31 juillet 2014 relative à l'économie sociale et solidaire), consultation du comité social et économique dans les entreprises d'au moins cinquante salariés, et formalités de cession. L'avocat et l'expert-comptable restent indispensables pour le protocole, la garantie d'actif et de passif et la fiscalité. La vraie question n'est pas la faisabilité mais le prix obtenu : sans mise en concurrence des acquéreurs, le dirigeant n'a aucun moyen de savoir s'il a vendu au prix du marché.
Les risques les plus coûteux ne sont pas juridiques. Ce sont la négociation avec un acheteur unique, qui prive le vendeur de tout point de comparaison ; la fuite d'information, qui déstabilise les équipes et les clients avant la signature ; le temps absorbé par la vente au détriment de l'exploitation, alors que le prix sera ajusté sur les derniers résultats ; et la renégociation à la baisse pendant l'audit, contre laquelle un dirigeant sans offre alternative n'a pas de levier. Une préparation sérieuse, notamment une vendor due diligence, réduit ces risques sans supprimer le premier.
Un conseil ne fixe pas le prix, le marché le fait. Ce qu'un bon cabinet change, c'est le nombre d'acquéreurs qui se prononcent sur ce prix : en approchant largement et confidentiellement des industriels et des fonds, il crée une compétition qui révèle la valeur stratégique de l'entreprise. Le gain se mesure à l'écart entre une offre isolée et une offre concurrencée, et à la capacité de résister à une baisse de prix pendant l'audit. Il dépend donc du processus réellement conduit, ce qui se vérifie dans le mandat : nombre et diversité des acquéreurs approchés, livrables, calendrier.
Présentez-nous votre projet en quelques clics, nous revenons vers vous sous 24 h.

