Due diligence : définition, déroulement et checklist côté vendeur
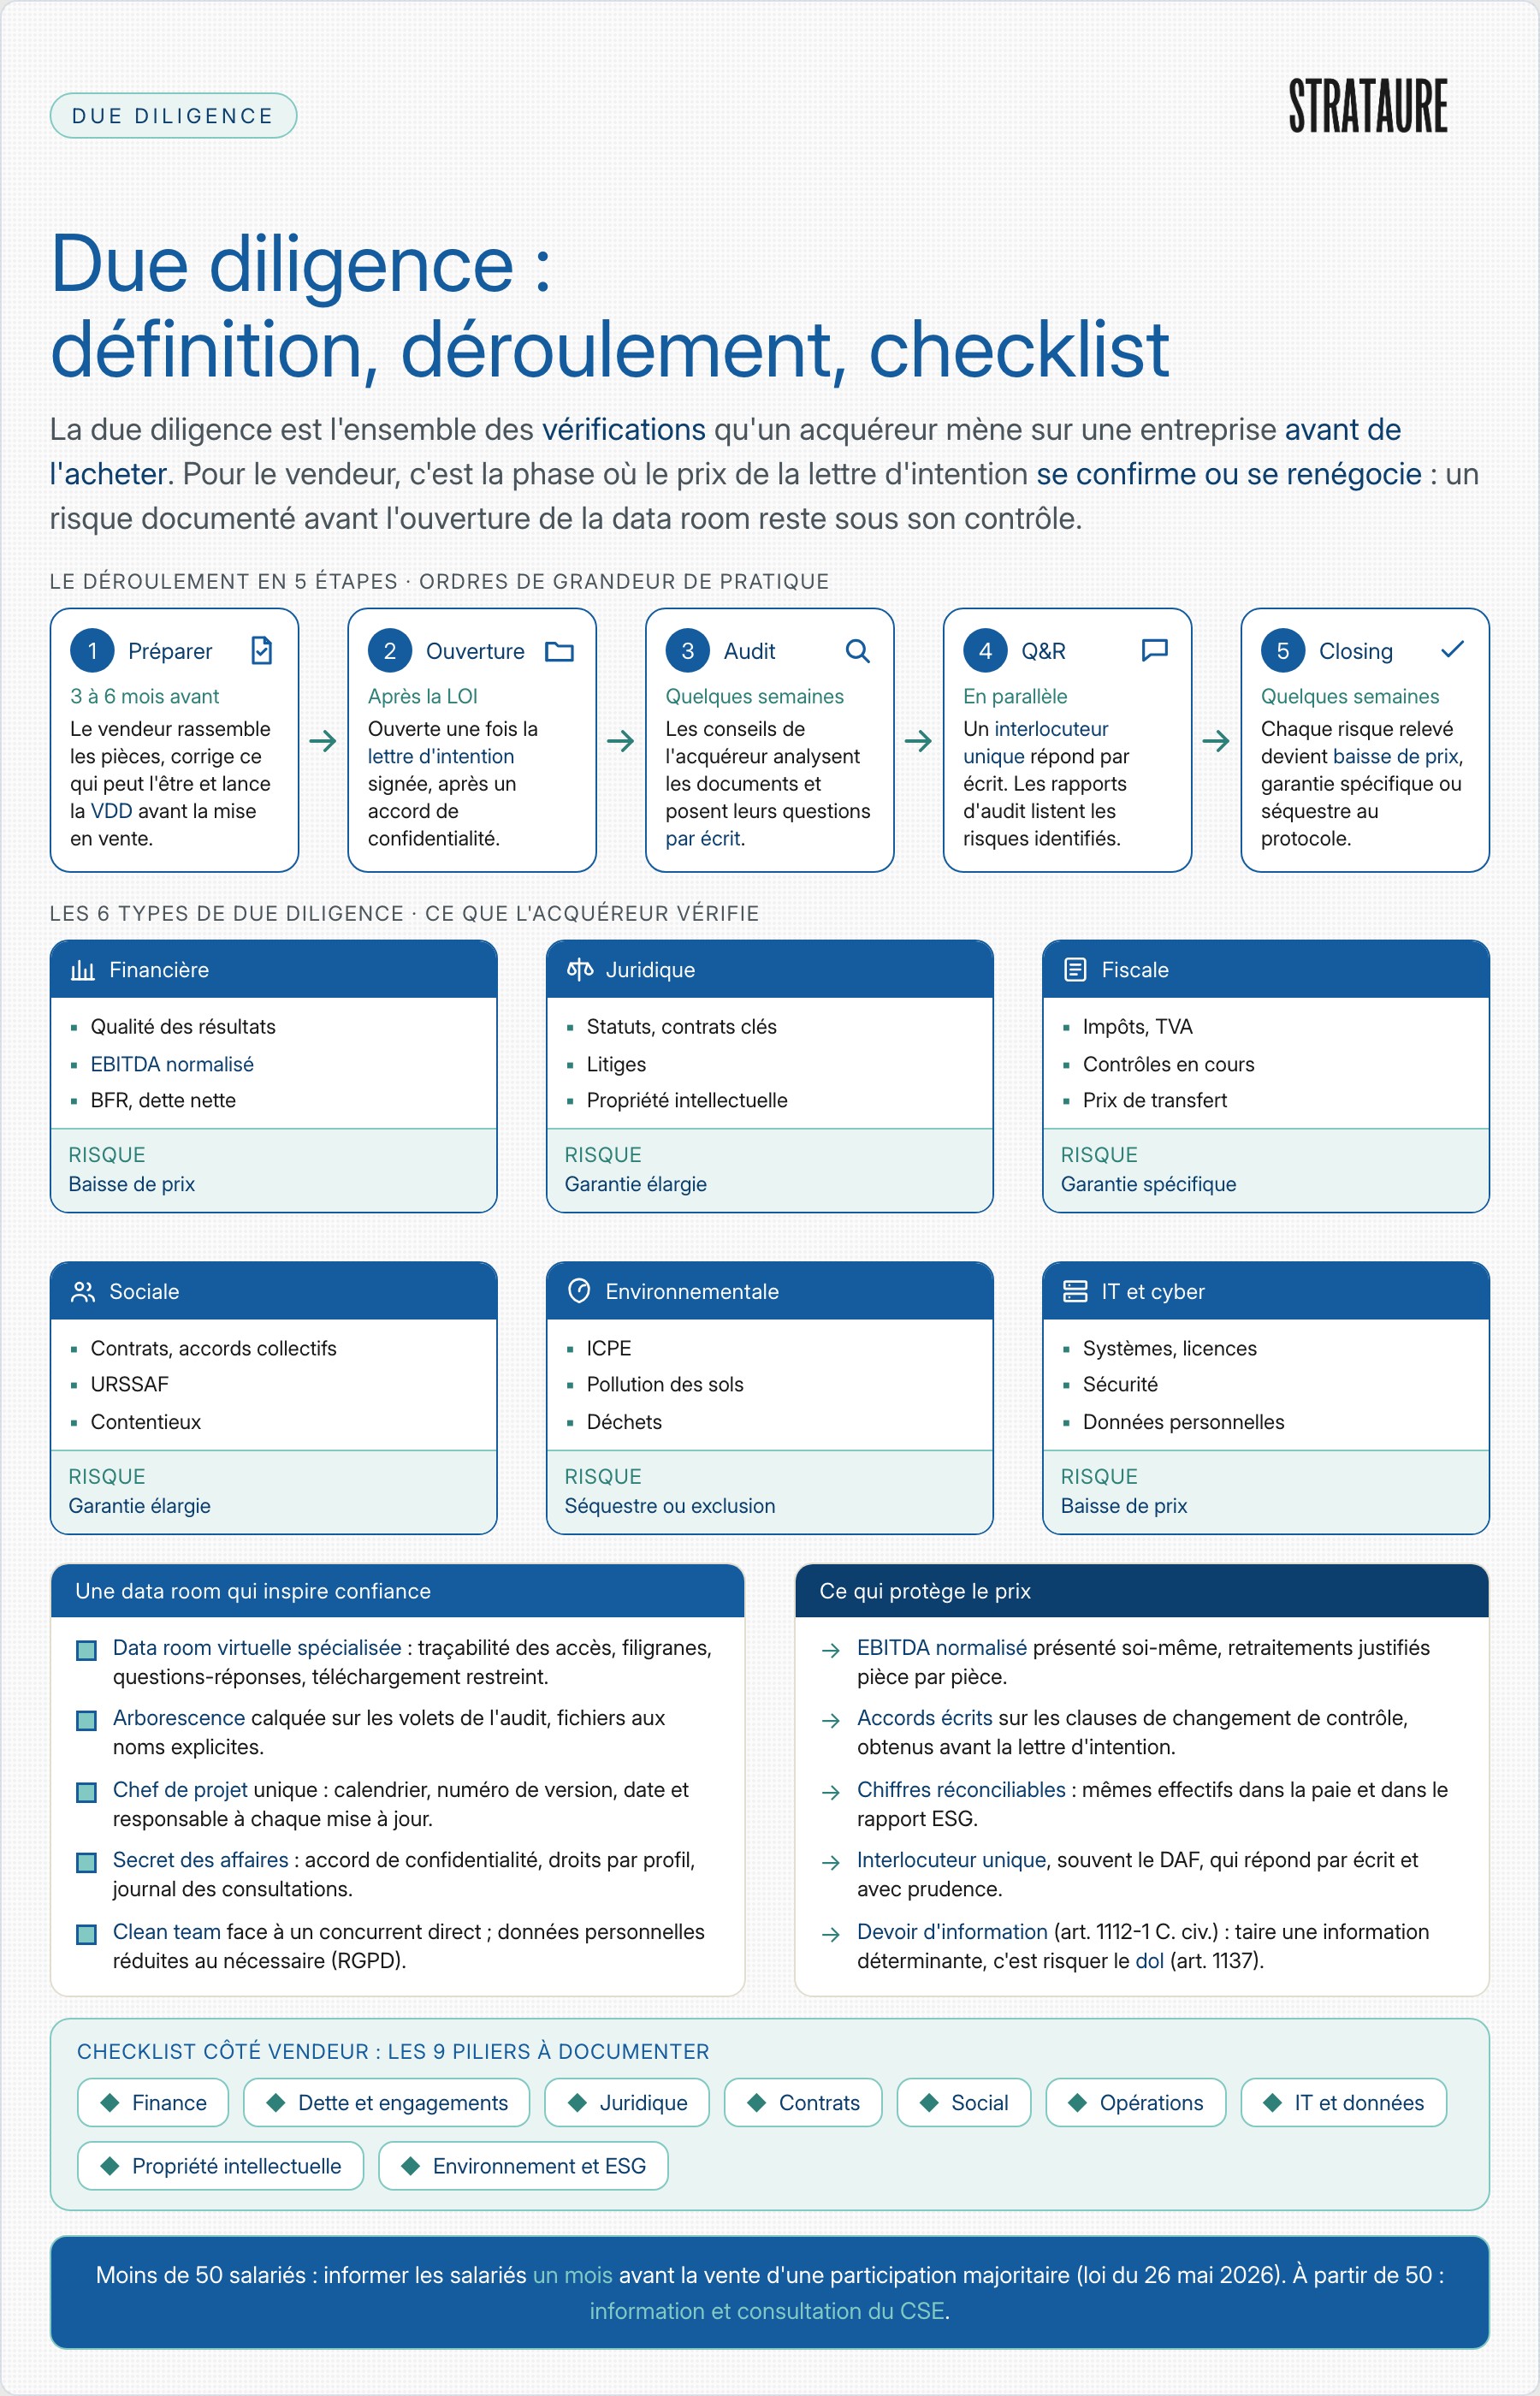
La due diligence est l'ensemble des vérifications qu'un acquéreur mène sur une entreprise avant de l'acheter, sur ses comptes, ses contrats, son personnel, sa fiscalité et ses risques. Pour le vendeur, c'est la phase où le prix annoncé dans la lettre d'intention se confirme ou se renégocie. Bpifrance Création la décrit comme l'ensemble des recherches, vérifications et contrôles des informations données par le cédant pour permettre à l'acheteur de juger le patrimoine, l'activité, la situation financière, les résultats et les perspectives de la société [1].
Le terme vient de l'anglais et signifie littéralement « diligence raisonnable ». En français, on parle aussi d'audit d'acquisition. L'enjeu côté vendeur est simple : chaque point découvert par l'acheteur devient un argument de baisse de prix ou une garantie supplémentaire. Chaque point documenté par le vendeur avant l'ouverture reste sous son contrôle.
Chez Strataure, spécialiste de la vente de PME industrielles et tech, nous voyons la due diligence se gagner ou se perdre bien avant l'arrivée des auditeurs. Ce guide couvre quatre points.
Due diligence : définition, déroulement et checklist du dossier côté vendeur
Une due diligence est un audit mené par l'acquéreur et ses conseils, en général après la signature de la lettre d'intention et avant l'acte de cession. Elle sert à vérifier que l'entreprise correspond à ce qui a été présenté et à identifier les risques qui pèseront sur le prix ou sur la garantie.
Bpifrance Création situe l'audit après la lettre d'intention et recommande de le mener avant ou pendant la rédaction du protocole de cession et de la garantie d'actif et de passif [1]. La lettre d'intention fixe d'ailleurs le calendrier de l'opération, dont la période d'audit [2].
La due diligence n'est pas un exercice libre. Deux articles du Code civil encadrent ce que le vendeur dit et ne dit pas.
Ces deux textes ont une limite utile pour le vendeur : ni l'un ni l'autre ne porte sur l'estimation de la valeur. Le vendeur n'a pas à révéler le prix qu'il juge acceptable. Il doit en revanche révéler les faits qui comptent.
La due diligence classique est commandée et payée par l'acquéreur. La vendor due diligence, ou VDD, est commandée par le vendeur avant de lancer le processus, pour découvrir ses points faibles avant l'acheteur. Les deux ne s'excluent pas : la VDD prépare le terrain, l'audit de l'acquéreur reste la règle. Le détail du mécanisme et de son rendement dans la garantie fait l'objet d'un guide dédié à la vendor due diligence côté cédant.
Une due diligence complète se découpe en volets confiés à des spécialistes différents. Pour une PME, l'acquéreur concentre en général son effort sur les volets financier, juridique, fiscal et social, puis élargit selon le secteur.
Le guide de la reprise des CCI distingue ainsi les audits formels par domaine, menés par des experts de chaque discipline [5].
| Type | Ce que l'acquéreur vérifie | Risque pour le vendeur |
|---|---|---|
| Financière | Qualité des résultats, EBITDA normalisé, BFR, dette nette | Baisse de prix |
| Juridique | Statuts, contrats clés, litiges, propriété intellectuelle | Garantie élargie |
| Fiscale | Impôts, TVA, contrôles en cours, prix de transfert | Garantie spécifique |
| Sociale | Contrats, accords collectifs, URSSAF, contentieux | Garantie élargie |
| Environnementale | ICPE, pollution des sols, déchets | Séquestre ou exclusion |
| IT et cyber | Systèmes, licences, sécurité, données personnelles | Baisse de prix |
C'est le volet qui pèse le plus sur le prix. Les conseils de l'acheteur isolent le résultat récurrent des éléments exceptionnels, ce que les praticiens appellent la quality of earnings. Présenter soi-même un EBITDA normalisé, avec un tableau de retraitements justifié pièce par pièce, retire à l'acquéreur un levier classique de renégociation.
L'acquéreur lit les contrats stratégiques pour repérer les clauses de changement de contrôle, qui permettent à un client ou à un fournisseur de sortir du contrat en cas de cession. Un accord écrit du cocontractant, obtenu avant la lettre d'intention, neutralise ce risque. Côté social, il cherche les passifs cachés et la dépendance au dirigeant.
Le volet fiscal se traite avec sa propre méthode, car les délais de reprise de l'administration définissent le périmètre utile. La checklist de due diligence fiscale pour PME détaille les pièces demandées impôt par impôt.
Pour une PME industrielle, les autorisations et déclarations ICPE et les bordereaux de suivi des déchets font partie des pièces demandées d'office. Côté informatique, la transposition de la directive NIS2 est toujours en discussion au Parlement en octobre 2026, dans le projet de loi relatif à la résilience des infrastructures critiques et au renforcement de la cybersécurité [6] : elle élargira le nombre d'entreprises soumises à des obligations de cybersécurité, et les acquéreurs l'anticipent déjà.
Sur l'ESG, la directive européenne dite Omnibus de 2026 a recentré le reporting de durabilité obligatoire sur les très grandes entreprises. Les PME non cotées en restent hors champ, mais fonds et grands groupes leur demandent de plus en plus des indicateurs simples : énergie, émissions de gaz à effet de serre, déchets [7]. Le risque n'est pas d'en produire trop peu, mais de présenter des chiffres qui ne se réconcilient pas entre eux, par exemple des effectifs différents entre la paie et le rapport ESG.
Une due diligence se déroule en cinq temps : préparation par le vendeur, ouverture de la data room, audit de l'acquéreur, négociation de la documentation, puis closing. Les durées ci-dessous sont des ordres de grandeur de pratique pour une PME, à caler dans la lettre d'intention.
| Étape | Qui pilote | Ordre de grandeur |
|---|---|---|
| 1. Préparation et VDD | Vendeur | 3 à 6 mois avant |
| 2. Ouverture de la data room | Vendeur | Après la lettre d'intention |
| 3. Audit de l'acquéreur | Acquéreur | Quelques semaines |
| 4. Questions-réponses et rapports | Les deux | En parallèle de l'audit |
| 5. Protocole, garantie, closing | Les deux | Quelques semaines |
Aucun texte ne fixe ces durées. Ce sont des ordres de grandeur de pratique pour une PME, qui varient avec la taille de la société, le nombre de sites et surtout la qualité du dossier remis.
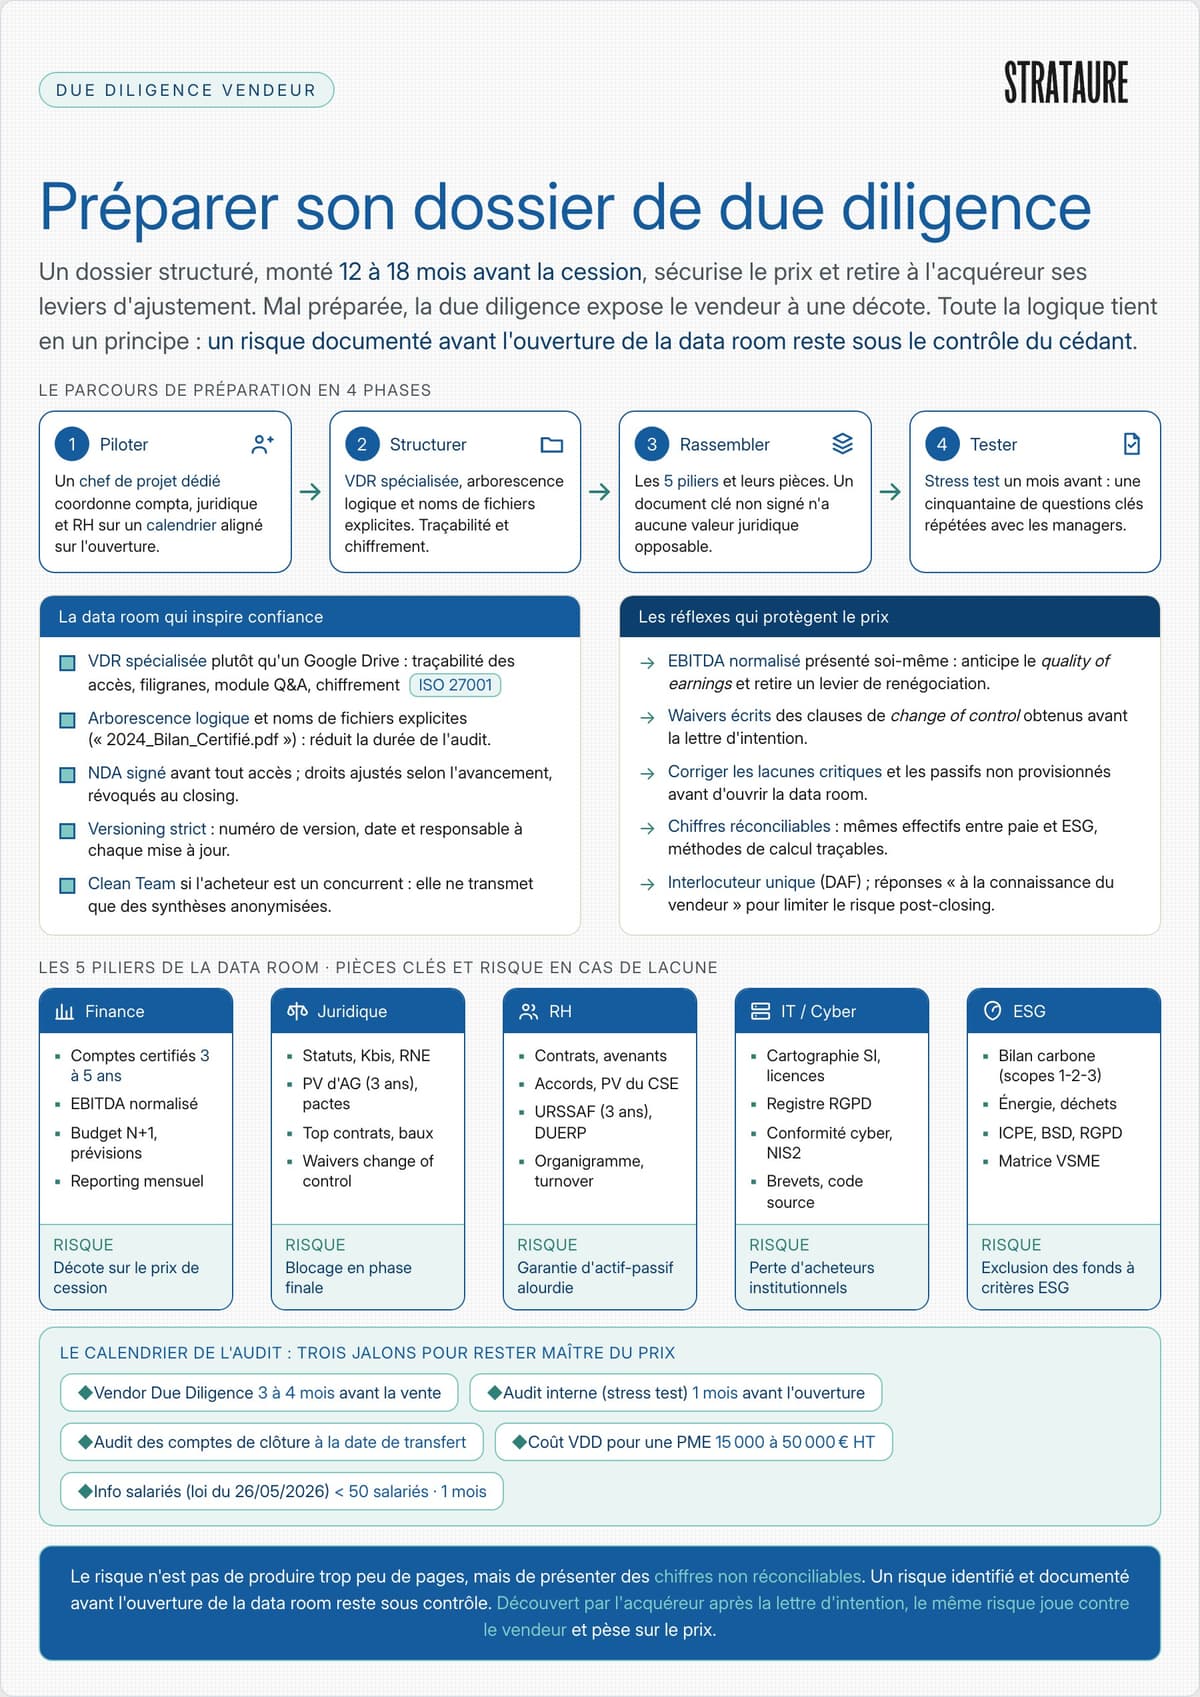
Le vendeur rassemble les pièces, corrige ce qui peut l'être et teste son dossier. Un audit interne mené avant l'ouverture permet d'anticiper les questions sensibles (concentration client, dépendance au dirigeant, conformité environnementale) et de faire répéter les réponses à l'équipe de direction. Une contradiction, même mineure, entre les propos d'un directeur et un document de la data room suffit à éveiller un doute.
La data room s'ouvre en général une fois la lettre d'intention signée, auprès d'un acquéreur ou d'un petit nombre de candidats. Chaque accès est précédé d'un accord de confidentialité.
Les conseils de l'acquéreur, experts-comptables et avocats, analysent les documents et posent leurs questions par écrit. La durée dépend surtout de la qualité du dossier : un dossier complet raccourcit l'audit, un dossier lacunaire l'allonge et multiplie les demandes.
Un interlocuteur unique côté vendeur, souvent le directeur administratif et financier, répond par écrit. Chaque réponse se formule avec prudence. L'audit se conclut par des rapports qui listent les risques identifiés, et ces rapports nourrissent directement la négociation.
Les risques relevés se traduisent de trois façons : une baisse de prix, une clause de garantie spécifique ou un séquestre. Tout l'enjeu est de les faire entrer dans une garantie d'actif et de passif négociée côté vendeur plutôt que dans le prix. Ils se retrouvent ensuite dans les clauses du protocole de cession et, au closing, dans les mécanismes qui ajustent le prix net.
Deux obligations sociales s'invitent à cette étape. Dans les sociétés de moins de 50 salariés, le cédant d'une participation majoritaire doit informer les salariés au plus tard un mois avant la vente, pour leur permettre de présenter une offre. Le manquement expose à une amende civile plafonnée à 0,5 % du montant de la vente, régime issu de la loi n° 2026-403 du 26 mai 2026 pour les ventes conclues à compter du 26 juillet 2026 [8]. Dans les entreprises d'au moins 50 salariés, le comité social et économique est informé et consulté sur la modification de l'organisation économique ou juridique de l'entreprise [9].
La data room est l'espace sécurisé où le vendeur met les documents à disposition de l'acquéreur. Sa qualité se lit tout de suite : une arborescence claire et des fichiers bien nommés signalent une entreprise tenue.
Un chef de projet interne centralise les demandes et fait le lien entre comptabilité, juridique, ressources humaines et conseils externes. Il tient le calendrier et suit les versions : chaque mise à jour porte un numéro, une date et le nom de son responsable.
Une data room virtuelle spécialisée offre ce qu'un partage de fichiers standard n'offre pas : traçabilité des accès, filigranes, module de questions-réponses, restriction du téléchargement. L'arborescence suit les volets de l'audit, avec des noms de fichiers explicites (par exemple « 2025_Comptes_annuels_certifiés.pdf »).
Le Code de commerce protège au titre du secret des affaires une information qui a une valeur commerciale du fait de son caractère secret, à condition que son détenteur ait pris des mesures de protection raisonnables [10]. Accord de confidentialité, droits d'accès par profil et journal des consultations sont précisément ces mesures.
Les données personnelles des salariés et des clients obéissent en plus au principe de minimisation du RGPD : seules les données nécessaires à la finalité poursuivie doivent être communiquées [11]. En pratique, les fiches individuelles s'anonymisent tant que l'opération n'est pas avancée. Face à un concurrent direct, une clean team indépendante analyse les données commerciales sensibles et ne transmet que des synthèses.
La checklist ci-dessous reprend les pièces que l'acquéreur demande presque toujours. Un document absent ou non signé est un point d'interrogation, et un point d'interrogation se paie en négociation.
| Pilier | Pièces à réunir | Si elle manque |
|---|---|---|
| Finance | Comptes annuels et liasses fiscales sur 3 à 5 exercices, EBITDA normalisé, reporting mensuel 12 mois, budget N+1 | Décote |
| Dette et engagements | Emprunts, crédit-bail, cautions, engagements hors bilan | Ajustement de prix |
| Juridique | Statuts à jour, Kbis, PV d'assemblées sur 3 ans, pacte d'associés, baux | Renégociation |
| Contrats | 10 premiers clients et fournisseurs, clauses de changement de contrôle | Accord à obtenir |
| Social | Contrats et avenants, accords collectifs, PV du CSE, attestations URSSAF, DUERP | Garantie élargie |
| Opérations | Plans des sites, inventaire des équipements, stocks rapprochés de la comptabilité | Baisse de prix |
| IT et données | Cartographie du SI, licences, registre RGPD, tests de sécurité | Garantie spécifique |
| Propriété intellectuelle | Brevets, marques, cessions de droits des développeurs et prestataires | Actif contesté |
| Environnement et ESG | Autorisations ICPE, BSD, consommations d'énergie, bilan carbone | Séquestre |
Trois réflexes complètent cette liste. Les comptes et les prévisions se lisent ensemble : l'acquéreur mesure la capacité de l'entreprise à croître autant que ses résultats passés. Les stocks doivent coller aux écritures comptables. Enfin, un plan de transition documenté montre comment l'équipe de direction reprendra les responsabilités du dirigeant, ce qui réduit l'un des premiers facteurs de décote d'une PME.
Pour une vue d'ensemble de la préparation de la vente, au-delà du seul audit, le guide complet pour vendre son entreprise replace la due diligence dans le calendrier global.
La due diligence ne se subit pas, elle se prépare. Un risque découvert par l'acquéreur après la lettre d'intention joue contre le vendeur. Le même risque, identifié, chiffré et documenté avant l'ouverture de la data room, reste sous son contrôle et se négocie dans la garantie plutôt que dans le prix.
Les points clés : comprendre ce que l'acquéreur vérifie dans chaque volet, ouvrir une data room complète et protégée, respecter le devoir d'information sans livrer son estimation de la valeur, et faire entrer chaque risque connu dans la documentation contractuelle.
Les références juridiques de cet article (Code civil, Code de commerce, Code du travail) ont été vérifiées sur Légifrance le 7 octobre 2026. Les durées indiquées sont des ordres de grandeur de pratique et varient selon la taille et la complexité de l'opération.
Pour préparer un dossier avant l'arrivée des auditeurs, échangeons sur votre projet de cession.
La due diligence, ou audit d'acquisition, est l'ensemble des vérifications menées par un acquéreur et ses conseils sur une entreprise avant de l'acheter. Elle porte sur les comptes, les contrats, le personnel, la fiscalité, l'environnement et les systèmes d'information. Son objet est de confirmer ce qui a été présenté par le vendeur et d'identifier les risques qui pèseront sur le prix ou sur la garantie.
Pour une PME, l'audit de l'acquéreur se compte le plus souvent en semaines, pas en mois, à condition que le dossier soit prêt. Le calendrier est fixé dans la lettre d'intention. La préparation côté vendeur, elle, se lance plusieurs mois avant l'ouverture de la data room. C'est elle qui détermine la durée réelle de l'audit : un dossier incomplet multiplie les questions et allonge tout le processus.
La due diligence est commandée et payée par l'acquéreur, après la lettre d'intention. La vendor due diligence est commandée par le vendeur avant de lancer la vente, pour découvrir ses points faibles avant l'acheteur et les mettre en forme. La seconde ne remplace pas la première, mais elle en réduit les surprises et change le contenu de la garantie.
Le vendeur doit révéler les informations déterminantes que l'acquéreur ignore légitimement : c'est le devoir d'information de l'article 1112-1 du Code civil, que les parties ne peuvent ni limiter ni exclure. Dissimuler intentionnellement une telle information constitue un dol au sens de l'article 1137. En revanche, aucun de ces textes n'oblige le vendeur à dévoiler son estimation de la valeur de l'entreprise.
Trois mesures suffisent dans la plupart des cas. Faire signer un accord de confidentialité avant tout accès. Utiliser une data room virtuelle avec droits par profil, filigranes et téléchargement restreint. Ouvrir les informations les plus sensibles par étapes, au fil de l'avancement de la négociation, et anonymiser les données personnelles tant que c'est possible. Ces mesures servent aussi à préserver la protection du secret des affaires, qui suppose des mesures de protection raisonnables.
Présentez-nous votre projet en quelques clics, nous revenons vers vous sous 24 h.