Les outils pour vendre son entreprise : teaser, NDA, mémorandum, data room et suivi des acquéreurs
Le point à retenir tient en une phrase. Un dirigeant qui vend lui-même son entreprise ne manque presque jamais d'acheteurs. Il manque des six outils qui transforment des conversations en offres comparables, sans livrer l'entreprise à celui qui pose les questions. Ces outils sont connus de tous les professionnels de la cession et ne demandent aucun logiciel coûteux. Ils demandent d'être préparés dans le bon ordre, avant le premier contact, et tenus jusqu'à la signature.
Chez Strataure, boutique M&A pour PME et ETI, la même boîte à outils sert sur un mandat complet et dans le programme de coaching destiné aux dirigeants qui mènent eux-mêmes leur cession. Ce guide la détaille outil par outil : ce que chacun contient, ce qu'il ne doit jamais contenir, et le moment où il entre en scène.
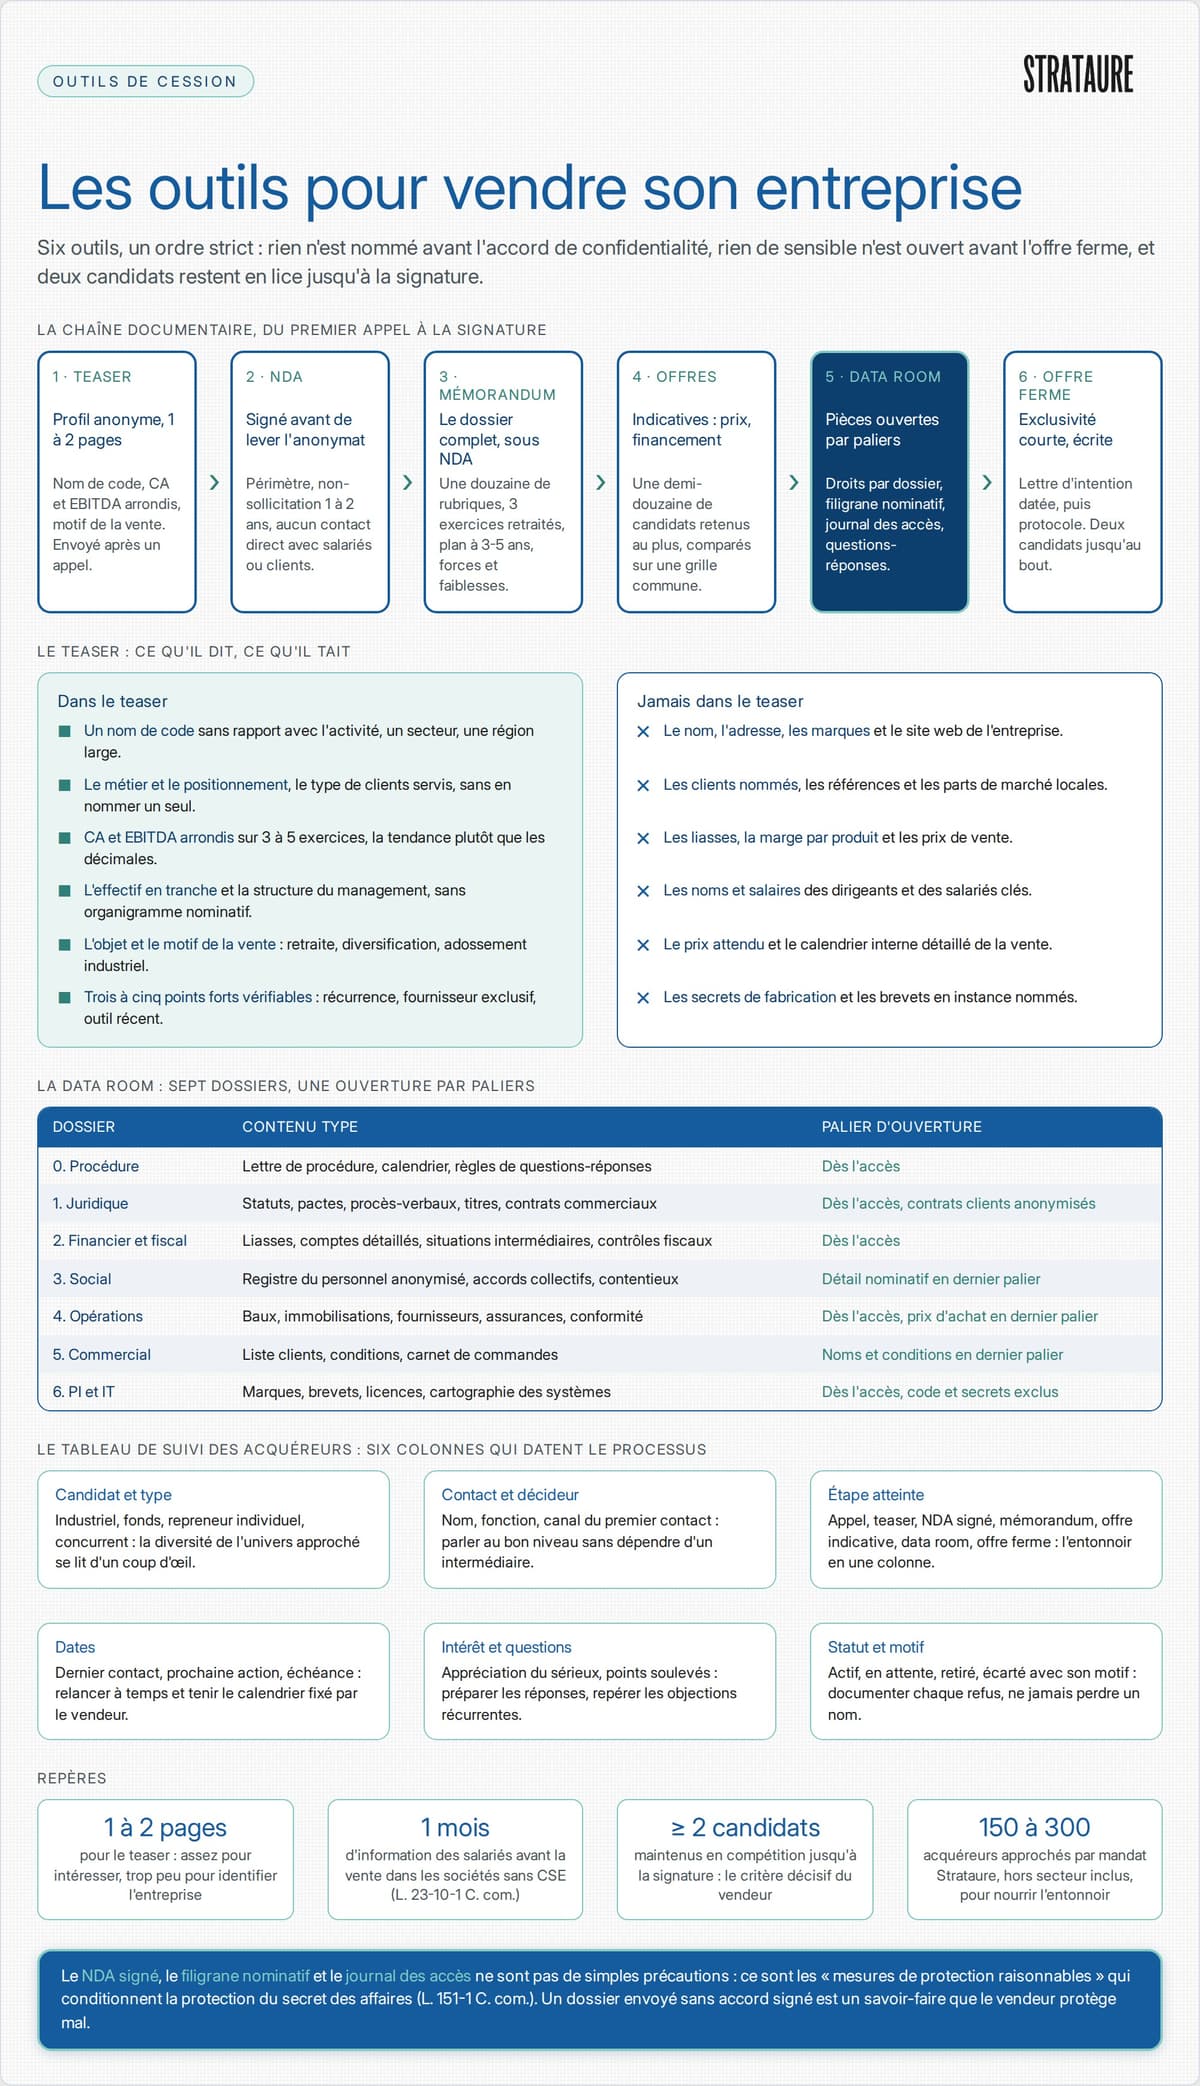
Les outils pour vendre son entreprise : la chaîne documentaire d'une cession de PME, du teaser anonyme à la grille de comparaison des offres, et ce que chaque outil protège
Les outils d'une cession ne s'improvisent pas au fil des demandes des acquéreurs. Trois décisions les précèdent, et elles pèsent plus lourd que la mise en page du teaser.
Selon l'enquête que Bpifrance Le Lab a publiée le 27 novembre 2025 auprès de plus de 5 000 dirigeants, 40 % des TPE, PME et ETI d'au moins un salarié comptent transmettre leur entreprise dans les cinq ans [1]. La même étude mesure l'écart entre l'intention et la préparation.
« Lorsque la transmission est prévue dans plus d'un an, 70 % des dirigeants n'en sont qu'au démarrage du processus. » - Bpifrance Le Lab, étude Transmission et reprise d'entreprise, novembre 2025 [1]
Le premier outil est donc un calendrier, construit à rebours. Selon le Vernimmen (Pascal Quiry et Yann Le Fur, Finance d'entreprise, édition 2024), le calendrier type d'une vente par enchères se déroule sur trois à cinq mois entre la décision de céder et la réalisation de l'opération. Les documents sont prêts avant le premier contact, et le dirigeant fixe dès la décision de céder la date d'envoi des teasers, la date limite des offres indicatives et la fenêtre de la data room. Ce sont ces dates, communiquées aux candidats, qui font que le vendeur impose son rythme plutôt que de subir celui de l'acheteur.
Le calendrier intègre aussi les obligations d'information des salariés, qui ont changé en 2026. Dans une société qui n'est pas tenue de mettre en place un comité social et économique exerçant les attributions des entreprises d'au moins cinquante salariés, le propriétaire d'une participation majoritaire (plus de 50 % des parts d'une SARL, ou des actions donnant accès à la majorité du capital d'une société par actions) qui veut la vendre doit en informer les salariés au plus tard un mois avant la vente, afin qu'ils puissent présenter une offre ; la vente peut intervenir plus tôt si chaque salarié a fait connaître sa décision de ne pas présenter d'offre. En cas d'action en responsabilité, le juge peut, à la demande du ministère public, prononcer une amende civile d'au plus 0,5 % du montant de la vente. Cette rédaction de l'article L. 23-10-1 du code de commerce est issue de la loi du 26 mai 2026 et s'applique aux ventes conclues à partir du 26 juillet 2026, deux mois après sa promulgation [2]. Cette information n'est pas due en cas de vente à un conjoint, à un ascendant ou à un descendant, dans une société en procédure de conciliation, de sauvegarde, de sauvegarde accélérée, de redressement ou de liquidation judiciaires, ni si la vente a déjà fait l'objet, dans les douze mois précédents, de l'information prévue par la loi du 31 juillet 2014 relative à l'économie sociale et solidaire (article L. 23-10-6 du code de commerce) [3]. La vente d'un fonds de commerce obéit à la même règle (article L. 141-23) [4]. Dans une société qui doit avoir un tel comité, celui-ci est informé et consulté sur la modification de l'organisation économique ou juridique de l'entreprise (article L. 2312-8 du code du travail) [5]. Si ce comité n'existe pas et que son absence a été constatée par un procès-verbal de carence, la vente redevient soumise à l'information des salariés un mois avant la vente (article L. 23-10-7 du code de commerce) [6]. Le guide complet de la vente d'une PME détaille la place de ces étapes dans l'ensemble du processus.
Avant tout document, le dirigeant écrit la liste des personnes qui savent : en interne, le plus souvent le directeur financier ou l'expert-comptable, parfois un associé ; en externe, l'avocat et le conseil. Chacun reçoit la consigne de ne jamais nommer l'entreprise dans un objet d'e-mail ou un nom de fichier. Le projet reçoit un nom de code sans rapport avec l'activité. Un fabricant de batteries baptisé « Projet Power » révèle son secteur ; « Projet Hibiscus » ne révèle rien. C'est ce nom qui figurera sur le teaser, l'accord de confidentialité et la data room. La gestion de la confidentialité en interne avant une vente fait l'objet d'un guide dédié.
Le teaser, ou profil anonyme, est le seul document qu'un acquéreur lit avant d'avoir signé quoi que ce soit. Il doit donc remplir deux fonctions contradictoires : susciter un intérêt sérieux et rendre l'identification impossible.
La règle est simple : tout ce qui permet de reconnaître l'entreprise sort du teaser. Les praticiens le limitent à une ou deux pages, et les chiffres qu'il porte se réduisent à l'essentiel : chiffre d'affaires et EBITDA, sur trois à cinq exercices, avec les tendances plutôt que les décimales.
| Rubrique | Dans le teaser | Jamais dans le teaser |
|---|---|---|
| Identité | Nom de code, secteur, région large | Nom, adresse, marques, site web |
| Activité | Métier, positionnement, type de clients | Clients nommés, références, parts de marché locales |
| Chiffres | CA et EBITDA arrondis, 3 à 5 exercices, tendance | Liasses, marge par produit, prix de vente |
| Équipe | Effectif en tranche, structure du management | Noms, salaires, organigramme nominatif |
| Opération | Objet (100 % du capital, majorité…), motif de la vente | Prix attendu, calendrier interne détaillé |
| Atouts | Trois à cinq points forts vérifiables | Secrets de fabrication, brevets en instance nommés |
Deux rubriques méritent un soin particulier. Le motif de la vente, d'abord : un acquéreur qui lit un profil anonyme se demande immédiatement pourquoi l'entreprise est à vendre et suppose le pire. Un départ en retraite, une diversification patrimoniale ou un besoin d'adossement industriel énoncés clairement désamorcent ce réflexe. Les points forts, ensuite : pas de superlatifs, des faits que la data room confirmera plus tard. Revenus récurrents, relation exclusive avec un fournisseur, croissance du chiffre d'affaires, outil de production récent, chacun chiffré en ordre de grandeur.
Le teaser se dérive du résumé exécutif du mémorandum, une fois retirés les éléments qui identifient l'entreprise. Un plan en huit blocs tient sur deux pages et répond aux questions qu'un acquéreur se pose dans l'ordre où il se les pose.
Le bloc 8 est celui que les dirigeants oublient. Sans lui, le candidat intéressé ne sait pas quoi faire du document, et c'est lui qui fixe le rythme des échanges suivants.
Avant diffusion, le dirigeant fait lire le teaser à une personne de confiance qui connaît le secteur, en lui demandant de nommer l'entreprise. Si elle y parvient en moins de cinq minutes, le document est réécrit. Sur un marché régional étroit, cela conduit souvent à élargir la zone géographique indiquée et à arrondir davantage les chiffres. Mieux vaut un teaser un peu moins précis qu'une rumeur chez un client ou un concurrent.
Le teaser ne s'envoie pas à froid. Un appel précède l'envoi, pour vérifier l'intérêt de principe du décideur et s'assurer qu'il attend le document. C'est à ce moment que l'accord de confidentialité est joint au teaser, afin que le candidat intéressé puisse le signer et le retourner sans étape supplémentaire.
L'accord de confidentialité, ou NDA (non-disclosure agreement), est le document par lequel le candidat s'engage à ne pas divulguer l'existence des discussions ni les informations reçues, et à ne pas les utiliser à d'autres fins que l'étude de l'acquisition. Il est signé avant que le nom de l'entreprise ne soit révélé et avant tout envoi du mémorandum.
Le code civil pose une protection de principe : celui qui utilise ou divulgue sans autorisation une information confidentielle obtenue à l'occasion des négociations engage sa responsabilité dans les conditions du droit commun (article 1112-2) [7]. Le secret des affaires est protégé, lui, à trois conditions cumulatives : l'information n'est pas généralement connue ni aisément accessible, elle a une valeur commerciale du fait de son caractère secret, et son détenteur a pris des mesures de protection raisonnables pour la garder secrète (article L. 151-1 du code de commerce) [8].
Cette troisième condition change la lecture des outils de cession. Le NDA signé, le filigrane sur les documents et le journal d'accès de la data room ne sont pas seulement des précautions : ils peuvent constituer les « mesures de protection raisonnables », appréciées compte tenu des circonstances, dont dépend la protection légale du savoir-faire transmis. Un dirigeant qui envoie sa liste clients par e-mail à un concurrent sans accord signé aura du mal à soutenir qu'il la protégeait.
Ce que le NDA ajoute au droit commun, c'est la précision. Il définit ce qui est confidentiel, pour combien de temps, et ce que le candidat ne peut pas faire.
| Clause | Ce qu'elle fixe | Point d'attention pour le vendeur |
|---|---|---|
| Périmètre | Les informations couvertes, y compris l'existence même des discussions | Inclure l'oral et les visites, pas seulement les fichiers |
| Cercle autorisé | Qui, chez le candidat et ses conseils, peut accéder aux informations | Exiger que les conseils soient tenus par le même engagement |
| Non-sollicitation | Interdiction d'embaucher les salariés rencontrés, en général un à deux ans | Nommer la durée, viser les salariés clés et les clients |
| Contact direct | Interdiction d'approcher salariés, clients ou fournisseurs sans accord écrit | Prévoir un point de contact unique côté vendeur |
| Restitution | Retour ou destruction des documents à la fin des discussions | Demander une attestation écrite de destruction |
| Durée | Temps pendant lequel l'engagement court après la fin des discussions | Plusieurs années, pas quelques mois |
| Sanction | Rappel de la responsabilité et, le cas échéant, une indemnité forfaitaire | L'engagement se prouve : conserver l'exemplaire signé et daté |
Un accord de confidentialité ne garantit pas une transaction et ne dissuade pas tout le monde. Sa force juridique repose sur la capacité du vendeur à prouver la fuite, ce qui est rarement simple. Sa force pratique tient à la réputation : dans le monde de la cession, un acquéreur qui a trahi un engagement ne reçoit plus de dossiers. Le NDA ne dispense donc pas de la libération progressive de l'information, qui reste la meilleure protection. Et un candidat qui refuse de signer ou qui raye la clause de non-sollicitation donne, par ce seul geste, une information précieuse sur ses intentions.
Le mémorandum d'information, ou info memo, est le document central de la vente. Transmis après signature du NDA, avec le nom de l'entreprise, il doit permettre à un candidat sérieux de se forger une opinion réaliste de la situation et des perspectives. Sur cette base, le candidat formule une offre indicative : un prix ou une fourchette, un mode de financement, des conditions, parfois un projet pour l'entreprise.
La structure est stable d'un dossier à l'autre. Elle couvre une dizaine de rubriques, que le dirigeant peut rédiger lui-même avec son expert-comptable s'il dispose d'un plan et d'un peu de temps.
| Rubrique | Ce que l'acquéreur y cherche |
|---|---|
| Résumé exécutif | L'essentiel en deux pages : métier, chiffres, raison d'acheter |
| Objet et motif de l'opération | Ce qui est vendu, pourquoi, et la place future du dirigeant |
| Histoire et actionnariat | Les étapes clés, la structure du capital, les filiales |
| Offre, produits et services | Les gammes, les prix moyens, la part de chaque ligne dans le CA |
| Marché et concurrence | La taille servie, la position, les tendances, les barrières à l'entrée |
| Clients et commercial | La récurrence, la dépendance aux premiers clients, les canaux de vente |
| Production, achats, outil | Les sites, les capacités, les fournisseurs critiques, les investissements |
| Organisation et équipe | L'organigramme fonctionnel, l'ancienneté, les relais du dirigeant |
| Chiffres | Trois exercices historiques retraités, un plan à trois à cinq ans |
| Forces et faiblesses | Un diagnostic honnête, y compris les points que l'audit révélera |
Les chiffres sont la rubrique la plus lue et la plus discutée. Un EBITDA retraité des éléments non récurrents et de la rémunération du dirigeant, un plan construit sur des hypothèses explicites et un pont entre le résultat comptable et le résultat économique évitent des semaines de questions. Lorsque l'entreprise a fait réaliser une vendor due diligence, ses conclusions irriguent le mémorandum sans y être recopiées : le rapport lui-même attend la data room.
Un mémorandum qui embellit se retourne contre le vendeur au moment de l'audit, lorsque chaque écart entre le dossier et les pièces devient un argument de baisse de prix. Le dossier doit présenter l'entreprise sous son meilleur jour, mais avec des faits vérifiables, et nommer lui-même les faiblesses que l'acquéreur découvrira de toute façon : une dépendance client, un contrat à renouveler, un investissement différé. Un point faible annoncé par le vendeur est un sujet de négociation ; un point faible découvert par l'acheteur est un levier de renégociation.
Chez Strataure, nous observons que les dirigeants qui rédigent eux-mêmes leur mémorandum sous-estiment presque toujours une rubrique : la place qu'ils occupent dans l'entreprise. L'acquéreur, lui, la cherche en premier. Décrire les relais internes, les délégations réelles et la période de transition proposée vaut souvent mieux qu'une page de plus sur le marché.
Entre le mémorandum et la data room, deux outils fixent les règles du jeu. Ils ne figurent dans aucun modèle grand public, et leur absence se paie en offres incomparables et en semaines perdues.
La lettre de procédure accompagne le mémorandum. Elle dit aux candidats ce que le vendeur attend d'eux, sous quelle forme et à quelle date. C'est elle qui transforme des discussions parallèles en processus.
| Rubrique | Ce qu'elle fixe | Ce qu'elle protège |
|---|---|---|
| Calendrier | Date limite des offres indicatives, fenêtre de la data room, date des offres fermes | Le rythme du vendeur, pas celui de l'acheteur |
| Format de l'offre indicative | Prix ou fourchette, hypothèses de dette nette et de BFR, financement, conditions, projet, calendrier | Des offres comparables sur la grille |
| Règles de contact | Point de contact unique, interdiction d'approcher salariés, clients et fournisseurs | La confidentialité et l'exploitation |
| Questions-réponses | Canal, délai de réponse, confidentialité des questions de chaque candidat | Le temps du dirigeant |
| Réserves du vendeur | Liberté de modifier le calendrier, d'écarter un candidat sans motif, de ne pas donner suite | La sortie sans discussion |
La dernière rubrique n'est pas une formalité. Le code civil pose que l'initiative, le déroulement et la rupture des négociations précontractuelles sont libres, sous réserve de la bonne foi [9] : une lettre de procédure qui rappelle cette liberté, acceptée par le candidat quand il remet son offre, limite les contestations d'un candidat écarté, sans couvrir une rupture contraire à la bonne foi.
Une fois les offres indicatives reçues et triées, trois à cinq candidats restent en lice. Avant l'ouverture de la data room, chacun rencontre le dirigeant et son équipe pour une présentation de management de deux à trois heures. Elle sert à actualiser les chiffres (derniers mois, carnet de commandes), à exposer la stratégie des prochains exercices de la voix du dirigeant plutôt que de celle du dossier, et à répondre aux questions restées ouvertes. Pour le candidat, c'est le moment de jauger l'équipe qui restera ; pour le vendeur, celui de consolider l'intention d'achat et de lever les doutes avant qu'ils ne deviennent des conditions.
Deux règles de préparation. Le support est écrit, et la présentation ne s'en écarte pas : ce qui est affirmé oralement devant un acquéreur peut se retrouver, quelques semaines plus tard, dans les déclarations que l'acquéreur demande au vendeur de garantir. Une projection annoncée avec enthousiasme devient un engagement. Le dirigeant se prépare aux questions difficiles avec son conseil : dépendance à sa personne, clients qu'il suit lui-même, investissements différés. Ce sont celles que chaque candidat posera, et la qualité des réponses se compare d'un candidat à l'autre comme le reste.
La data room est l'espace, aujourd'hui presque toujours numérique, où le vendeur met à disposition les pièces justificatives : statuts, comptes, contrats, baux, titres, documents sociaux et fiscaux. Elle n'est pas ouverte à tous les signataires du NDA. Elle s'ouvre aux candidats dont l'offre indicative a été retenue, en général une demi-douzaine au plus, et par paliers.
Une data room bien construite répond aux questions avant qu'elles ne soient posées. Son plan reprend les thèmes de l'audit, avec des noms de fichiers explicites et datés.
| Dossier | Contenu type | Palier d'ouverture |
|---|---|---|
| 0. Procédure | Lettre de procédure, calendrier, règles de questions-réponses | Dès l'accès |
| 1. Juridique | Statuts, pactes, procès-verbaux, titres, contrats commerciaux | Dès l'accès, contrats clients anonymisés |
| 2. Financier et fiscal | Liasses, comptes détaillés, situations intermédiaires, contrôles fiscaux | Dès l'accès |
| 3. Social | Registre du personnel anonymisé, accords collectifs, contentieux | Détail nominatif en dernier palier |
| 4. Opérations | Baux, immobilisations, fournisseurs, assurances, conformité | Dès l'accès, prix d'achat en dernier palier |
| 5. Commercial | Liste clients, conditions, carnet de commandes | Noms des clients et conditions en dernier palier |
| 6. Propriété intellectuelle et IT | Marques, brevets, licences, cartographie des systèmes | Dès l'accès, code et secrets de fabrication exclus |
Le principe directeur est la libération progressive. Certaines pièces feraient le plus de mal entre les mains d'un concurrent : les noms de clients avec leurs conditions, les prix d'achat, les rémunérations individuelles. Elles ne s'ouvrent qu'au candidat entré en négociation exclusive, ou aux deux finalistes, au moment où une offre ferme se prépare. Jusque là, des versions agrégées ou anonymisées suffisent à l'analyse. La préparation du dossier de due diligence détaille le contenu de chaque dossier.
Le registre du personnel, les contrats de travail et le fichier clients contiennent des données personnelles. Leur mise à disposition dans une data room est un traitement au sens du RGPD, qui range parmi les traitements la communication et toute autre forme de mise à disposition de données (article 4) [10]. Le même règlement impose que les données soient limitées à ce qui est nécessaire au regard des finalités pour lesquelles elles sont traitées, et traitées de façon à garantir une sécurité appropriée (article 5) [11]. En pratique, la règle est la même que pour la libération progressive : données agrégées ou pseudonymisées tant que la négociation n'est pas avancée, données nominatives au dernier palier, aux seules personnes habilitées. Si le fichier clients est lui-même vendu, la CNIL rappelle en outre plusieurs règles [12]. Le fichier ne contient que les données des clients actifs, conservées à des fins de prospection pendant la relation commerciale puis, sauf exception, trois ans après sa fin, à l'exclusion des données gardées à des seules fins administratives. Les données des clients qui se sont opposés à leur transmission, ou n'y ont pas consenti pour la prospection électronique, sont supprimées du fichier avant qu'il ne soit transmis à l'acquéreur. La transmission doit garantir la sécurité et la confidentialité des données. L'acquéreur doit informer les personnes dès que possible et au plus tard dans un délai d'un mois, sauf si elles ont déjà reçu les informations nécessaires, et recueillir lui-même leur consentement avant toute prospection électronique si le vendeur ne l'a pas obtenu pour lui.
Aucune règle n'impose une plateforme payante. Trois fonctions sont en revanche indispensables, et un espace de partage grand public ne les offre pas toutes. Il faut des droits d'accès par dossier et par utilisateur, un filigrane portant le nom de l'utilisateur et la date sur chaque page consultée, et un journal des accès qui indique qui a ouvert quoi, et quand. Ce journal a un second usage, précieux pour le vendeur : il mesure le sérieux de chaque candidat. Un acquéreur qui a consulté l'ensemble du dossier financier et des contrats prépare une offre ; un acquéreur qui n'a ouvert que la liste clients prépare autre chose. Un module de questions-réponses, où chaque question reçoit une réponse écrite et datée visible du seul candidat qui l'a posée, complète l'ensemble et évite de répondre dix fois à la même demande.
Les quatre premiers outils produisent de l'information. Les deux derniers produisent une décision. Ce sont ceux que les dirigeants qui vendent seuls oublient le plus souvent, parce qu'ils ressemblent à de simples tableurs. Ils sont pourtant la différence entre une vente conduite et une vente subie.
La liste des acquéreurs potentiels devient un processus le jour où elle est datée. Pour chaque candidat, le tableau suit l'étape atteinte, la date du dernier contact, la prochaine action et son échéance. Il permet de relancer à temps, de constater qu'un candidat s'enlise, et de mesurer où en est la compétition.
| Colonne | Contenu | Ce qu'elle permet |
|---|---|---|
| Candidat et type | Industriel, fonds, repreneur individuel, concurrent | Vérifier la diversité de l'univers approché |
| Contact et décideur | Nom, fonction, canal du premier contact | Parler au bon niveau, ne pas dépendre d'un intermédiaire |
| Étape | Appel, teaser envoyé, NDA signé, mémorandum, offre indicative, data room, offre ferme | Voir l'entonnoir en un coup d'œil |
| Dates | Dernier contact, prochaine action, échéance | Relancer à temps, tenir le calendrier |
| Niveau d'intérêt et questions | Appréciation, points soulevés | Préparer les réponses, repérer les objections récurrentes |
| Statut | Actif, en attente, retiré, écarté (motif) | Documenter chaque refus, ne jamais perdre un nom |
L'entonnoir est brutal, et il faut le savoir avant de commencer. Bill Snow (Mergers & Acquisitions For Dummies, 2e édition, 2023) décrit l'un de ses mandats américains où 145 entreprises inscrites au suivi donnent 99 conversations, 57 teasers envoyés, 33 mémorandums remis, 8 offres indicatives, 5 lettres d'intention et une seule signature. Les proportions varient selon les secteurs et les pays, pas la forme de l'entonnoir. C'est ce qui justifie l'étendue de l'approche : sur ses mandats, Strataure approche 150 à 300 acquéreurs, hors secteur inclus, précisément pour qu'il reste plusieurs candidats au moment où l'entonnoir se resserre. Les méthodes pour trouver le bon repreneur détaillent la construction de cet univers.
Les offres indicatives arrivent rarement sous la même forme. L'une annonce un prix ferme en numéraire ; l'autre un prix plus élevé dont un tiers dépend des résultats futurs ; une troisième suppose un financement bancaire non encore obtenu. La grille ramène chaque offre à des critères communs et pondérés. Les premiers sont financiers : prix en numéraire à la signature, part conditionnelle (complément de prix, crédit vendeur), hypothèses de dette nette et de besoin en fonds de roulement, financement et conditions suspensives. Les suivants ne le sont pas : périmètre et durée de la garantie demandée, projet pour l'entreprise et les équipes, place proposée au dirigeant, calendrier et exclusivité demandée.
C'est cette grille qui permet de choisir une offre moins élevée mais plus sûre, et de le justifier. Elle rappelle surtout le principe que Dreher et Ernst (Mergers & Acquisitions Processes, Springer, 2022) présentent comme le critère décisif de réussite pour le vendeur : maintenir la compétition entre au moins deux candidats jusqu'à la fin. Le Vernimmen (Pascal Quiry et Yann Le Fur, Finance d'entreprise, édition 2024) décrit le scénario redouté d'une vente par enchères : une enchère qui tourne mal parce que les résultats ne sont pas à la hauteur de ce qui avait été annoncé, avec au bout un seul acheteur qui se sait seul. La grille des offres et le tableau de suivi sont les deux outils qui empêchent d'en arriver là, parce qu'ils rendent visible, semaine après semaine, le nombre de candidats encore en lice.
Lorsqu'un candidat demande une exclusivité, la grille sert encore. L'exclusivité s'accorde sur une offre indicative particulièrement attractive, pour une durée courte, de quelques jours à quelques semaines, et contre l'engagement de remettre une offre ferme ou de se retirer. Le droit rappelle que l'initiative, le déroulement et la rupture des négociations sont libres mais doivent satisfaire aux exigences de la bonne foi (article 1112 du code civil) [9]. Une lettre d'intention bien rédigée fixe donc par écrit la durée de l'exclusivité, les étapes de l'audit et les conditions de sortie. Le vendeur peut ainsi rouvrir la compétition sans discussion si le candidat ne tient pas ses engagements. Les clauses du protocole de cession qui protègent le vendeur prennent ensuite le relais.
Aucun de ces six outils n'est sophistiqué. Un teaser tient en deux pages, un NDA en quatre, un tableau de suivi dans un tableur. Ce qui fait leur valeur est l'ordre dans lequel ils s'enchaînent et la discipline avec laquelle ils sont tenus. Rien n'est nommé avant le NDA, rien n'est justifié avant l'offre indicative, rien de sensible n'est ouvert avant l'offre ferme. Et personne ne négocie seul tant qu'un second candidat peut être maintenu.
Un dirigeant qui veut conduire lui-même sa cession avec ces outils peut le faire. Le programme de coaching de Strataure a été conçu pour cela : les modèles, la méthode et un conseil à ses côtés au moment où le rapport de force bascule, sans lui retirer la main. Le comparatif entre vendre seul et vendre accompagné aide à choisir la configuration adaptée. Pour en parler à partir de votre situation, présentez votre projet à nos équipes : le premier échange est confidentiel.
Les références juridiques de cet article (articles 1112 et 1112-2 du code civil, L. 151-1, L. 23-10-1, L. 23-10-6, L. 23-10-7 et L. 141-23 du code de commerce, L. 2312-8 du code du travail) ont été vérifiées sur Légifrance dans leur version en vigueur au 5 novembre 2026, les articles 4 et 5 du RGPD sur le site de la CNIL ; les données Bpifrance sont celles de l'étude publiée le 27 novembre 2025.
Le teaser est un profil anonyme d'une à deux pages, diffusé avant toute signature : il décrit le métier, la région, des chiffres arrondis et les points forts, sans permettre d'identifier l'entreprise. Le mémorandum d'information est le dossier complet, d'une trentaine de pages ou plus, transmis après signature de l'accord de confidentialité et avec le nom de l'entreprise : il doit permettre à un candidat de formuler une offre indicative. Le résumé exécutif du mémorandum sert souvent de base au teaser, une fois les éléments identifiants retirés.
Aucune règle ne l'impose. Trois fonctions sont en revanche nécessaires : des droits d'accès réglés dossier par dossier et utilisateur par utilisateur, un filigrane nominatif et daté sur les documents consultés, et un journal des accès. Les espaces de partage grand public n'offrent pas toujours les trois. Le coût d'une plateforme dédiée, sur quelques mois, reste très inférieur à celui d'une fuite de la liste clients chez un concurrent ou d'une contestation sur ce qui a été communiqué. Le journal des accès a en plus une valeur pour le vendeur : il montre quels candidats travaillent réellement le dossier.
Ne rien lui envoyer d'autre que le teaser. Un refus pur et simple met fin à la discussion ; un acquéreur sérieux signe des accords de confidentialité en permanence et ne s'en offusque pas. Une demande d'aménagement, en revanche, se discute : raccourcir la durée, préciser le cercle des conseils autorisés, ajuster la clause de non-sollicitation aux salariés effectivement rencontrés. Ce qui ne se négocie pas, c'est le principe de la signature avant la levée de l'anonymat, ni la clause interdisant tout contact direct avec les salariés, les clients et les fournisseurs sans accord écrit du vendeur.
Présentez-nous votre projet en quelques clics, nous revenons vers vous sous 24 h.

