Fiscalité de la cession d'entreprise : ce que le dirigeant encaisse vraiment
Le taux que tout le monde retient est 31,4 %. Il est exact, et il est incomplet : sur une cession à plusieurs millions d'euros, le prélèvement total se situe entre 34 et 38 % du gain, sans qu'aucun montage particulier n'ait été mis en place. L'écart tient à deux contributions absentes des simulateurs grand public, dont l'une ne produit ses effets que depuis l'imposition des revenus de 2026.
La fiscalité d'une cession ne se calcule pas au moment de la déclaration : elle se décide au moment où la structure de l'opération est arrêtée, le plus souvent deux ans avant la signature. Une fois le protocole signé, l'essentiel est figé. Les leviers qui restent, à ce stade, sont marginaux.
Chez Strataure, boutique M&A pour PME et ETI, nous constatons que le sujet arrive presque toujours trop tard dans les dossiers, une fois la lettre d'intention reçue, quand le dirigeant découvre l'écart entre le prix affiché et le virement final. Voici la mécanique complète, vérifiée sur les textes en vigueur au 7 octobre 2026.
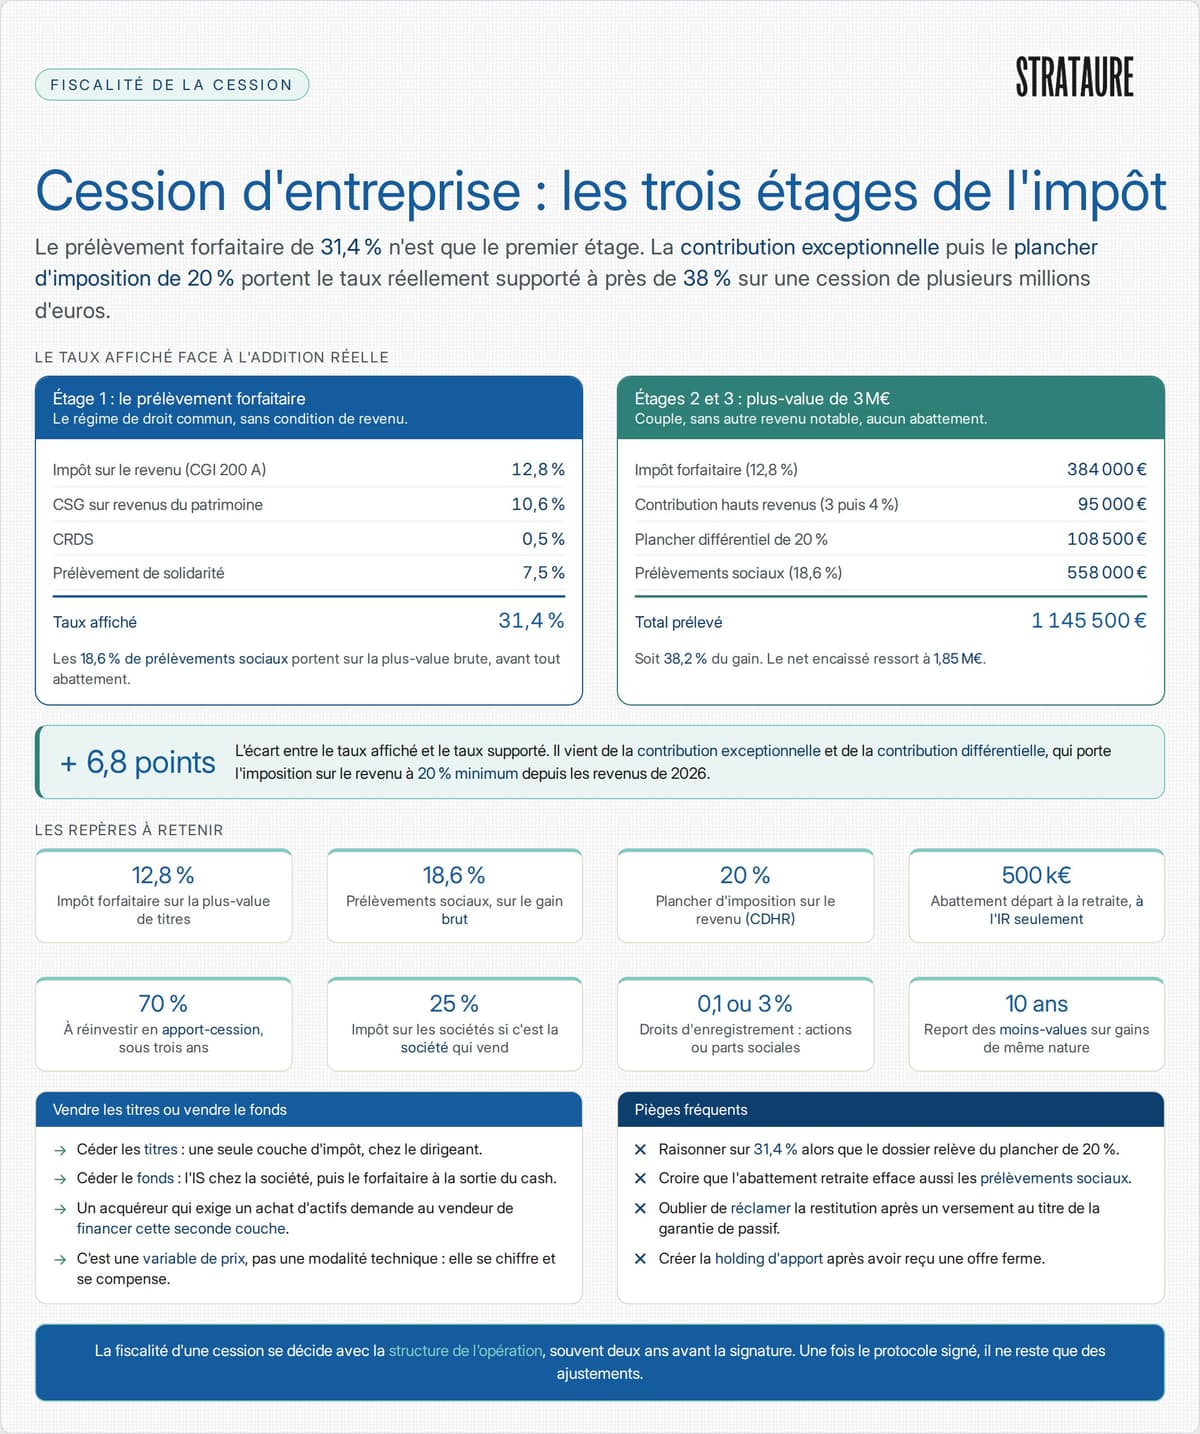
Les trois étages de la fiscalité d'une cession d'entreprise en 2026 : prélèvement forfaitaire unique de 31,4 %, contribution exceptionnelle sur les hauts revenus et plancher d'imposition de 20 %
La plus-value de cession de titres relève par défaut de l'imposition forfaitaire. L'article 200 A du code général des impôts fixe ce taux à 12,8 % [1]. S'y ajoutent les prélèvements sociaux, qui ne sont pas un taux unique mais l'addition de trois contributions distinctes, chacune avec son propre texte.
La contribution sociale généralisée applicable aux revenus du patrimoine est passée à 10,6 % par la loi du 25 juin 2026, pour les revenus imposables au titre de 2026 et des années suivantes [2]. La contribution au remboursement de la dette sociale reste à 0,5 % [3], et le prélèvement de solidarité à 7,5 % [4].
| Composante | Texte | Taux |
|---|---|---|
| Impôt sur le revenu forfaitaire | CGI, art. 200 A | 12,8 % |
| CSG sur revenus du patrimoine | CSS, art. L. 136-8 | 10,6 % |
| CRDS | Ord. 96-50, art. 19 | 0,5 % |
| Prélèvement de solidarité | CGI, art. 235 ter | 7,5 % |
| Total | 31,4 % |
Ce total de 31,4 % est le plancher, pas le plafond. Il correspond à la situation d'un dirigeant dont le revenu fiscal de référence reste modeste, ce qui n'est par définition plus le cas l'année où il vend son entreprise.
La contribution exceptionnelle sur les hauts revenus (CEHR) s'applique au revenu fiscal de référence du foyer, plus-value comprise. L'article 223 sexies retient 3 % sur la fraction comprise entre 250 000 € et 500 000 € pour un contribuable seul (entre 500 000 € et 1 000 000 € pour un couple soumis à imposition commune), puis 4 % au-delà [5].
Sur une cession significative, la quasi-totalité du gain tombe dans la tranche à 4 %. Avant le lissage décrit plus bas, le taux effectif passe donc de 31,4 % à un peu plus de 35 %.
C'est la nouveauté que la plupart des contenus en ligne n'ont pas encore intégrée. La contribution différentielle sur les hauts revenus (CDHR), codifiée à l'article 224 du code général des impôts, s'applique à compter de l'imposition des revenus de l'année 2026 [6]. Son mécanisme mérite d'être compris précisément, parce qu'il vise exactement la situation d'un dirigeant qui cède.
La contribution est égale à la différence, si elle est positive, entre 20 % du revenu retenu et la somme de l'impôt sur le revenu, de la CEHR et des prélèvements libératoires, majorée de 12 500 € pour un couple et de 1 500 € par personne à charge. Elle concerne les foyers dont ce revenu dépasse 250 000 € (500 000 € pour un couple).
Autrement dit, avant toute atténuation : le prélèvement forfaitaire à 12,8 %, augmenté de la CEHR à 4 %, aboutit à un taux d'environ 16,8 % du côté de l'impôt sur le revenu. Ce taux étant inférieur à 20 %, la contribution différentielle vient combler l'écart. Les prélèvements sociaux, eux, ne sont pas pris en compte dans ce calcul : ils s'ajoutent intégralement.
Deux mécanismes d'atténuation changent pourtant le résultat quand la plus-value vient d'une cession ponctuelle, ce qui est le cas typique du dirigeant qui vend son entreprise.
| Couple, plus-value de 3 M€ | Sans atténuation | Cession ponctuelle |
|---|---|---|
| Impôt forfaitaire (12,8 %) | 384 k€ | 384 k€ |
| CEHR | 95 k€ | 76 k€ |
| CDHR (plancher de 20 %) | 108,5 k€ | ≈ 17,8 k€ |
| Prélèvements sociaux (18,6 %) | 558 k€ | 558 k€ |
| Total prélevé | ≈ 1 146 k€ | ≈ 1 036 k€ |
| Taux effectif | ≈ 38,2 % | ≈ 34,5 % |
Les calculs, colonne par colonne. Sans atténuation, la CEHR vaut 15 k€ (3 % de 500 k€) plus 80 k€ (4 % de 2 M€), et la CDHR vaut 600 k€ (20 % de 3 M€) moins 384 k€, 95 k€ et 12,5 k€. Pour la cession ponctuelle, la moyenne des deux années précédentes est supposée de 150 k€ : la CEHR se calcule sur 1 575 k€ (150 k€ plus la moitié de 2 850 k€), soit 38 k€, multipliés par deux. La CDHR retient 750 k€ de revenu (le quart de 3 M€), soit un plancher de 150 k€, dont on retire 96 k€ d'impôt, 23,75 k€ de CEHR (le quart de 95 k€, sans le lissage) et 12,5 k€.
Cette simulation est une illustration, construite sur des hypothèses volontairement simples : aucun autre revenu significatif dans le foyer l'année de la vente, aucun abattement applicable, cession intégrale la même année. Un revenu fiscal de référence différent, une rémunération de dirigeant perçue jusqu'au closing ou des revenus fonciers déplacent le résultat. La qualification de revenu exceptionnel s'apprécie au cas par cas. La simulation sert à fixer un ordre de grandeur : entre le taux affiché de 31,4 % et le taux supporté, l'écart va de trois à sept points selon que les atténuations jouent ou non.
Un détail compte pour la suite : les plus-values placées en report d'imposition au titre de l'apport-cession sont expressément neutralisées dans l'assiette de la CEHR comme dans celle de la contribution différentielle, tant que le report court [5][6].
Discuter des taux avant l'assiette est l'erreur la plus courante. Un point d'assiette bien traité vaut souvent plus que plusieurs points de taux.
L'article 150-0 D du code général des impôts définit le gain net comme la différence entre le prix effectif de cession, net des frais et taxes acquittés par le cédant, et le prix effectif d'acquisition [7]. Trois conséquences pratiques, souvent sous-exploitées.
D'abord, les frais supportés par le vendeur pour réaliser l'opération viennent en diminution du prix. Ils ne sont pas une charge personnelle qui disparaît dans les limbes : ils réduisent la base imposable, à condition d'être documentés et rattachables à la cession. Il faut donc conserver les factures et vérifier, au moment de la déclaration, qu'elles ont bien été retranchées.
Ensuite, lorsque les titres ont été reçus par donation ou par succession, le prix d'acquisition retenu est la valeur qui a servi de base aux droits de mutation. C'est le fondement technique de ce qu'on appelle la purge de la plus-value : la valeur d'entrée est réévaluée au jour de la transmission à titre gratuit, et la plus-value accumulée avant elle disparaît de l'assiette.
Enfin, les réductions d'impôt effectivement obtenues au titre de la souscription au capital de PME viennent diminuer le prix d'acquisition, donc augmenter la plus-value imposable. L'avantage perçu à l'entrée se paie partiellement à la sortie.
Une cession ne se solde pas le jour de la signature. Trois mécanismes prolongent l'assiette dans le temps, et deux d'entre eux exigent une démarche active du vendeur.
Le complément de prix, quand la cession comporte une clause d'earn-out, s'impose l'année de sa perception et non l'année de la vente. Point important pour qui a mobilisé l'abattement fixe de départ à la retraite : la fraction non utilisée lors de la cession initiale s'impute sur le complément de prix [8]. La façon de calibrer la part fixe et la part variable a donc un effet fiscal direct, qui se négocie avec le reste de la clause d'earn-out.
La garantie d'actif et de passif obéit à une règle spécifique et peu connue. Lorsque le cédant verse une somme à l'acquéreur en exécution de la garantie, le prix de cession retenu pour le calcul de la plus-value est diminué de ce versement, par voie de réclamation [7]. L'impôt a donc été payé sur un prix que le vendeur n'a finalement pas conservé, et la restitution ne vient pas d'elle-même : il faut la demander, dans les délais du livre des procédures fiscales. Un plafond de garantie mal calibré coûte deux fois, une fois en trésorerie et une fois en frottement fiscal, ce qui est une raison de plus de négocier la GAP sérieusement.
Les moins-values de même nature s'imputent sur les plus-values de l'année, puis se reportent sur les dix années suivantes [7]. Un dirigeant qui détient un portefeuille en moins-value latente dispose là d'un levier d'arbitrage sur l'année de cession, à condition de l'avoir anticipé avant le 31 décembre.
L'option pour le barème progressif existe toujours. Elle est globale : elle emporte tous les revenus du capital du foyer pour l'année concernée, et s'exerce au plus tard à la date limite de dépôt de la déclaration [1]. On ne choisit pas le barème pour la seule plus-value de cession.
Deux avantages lui sont attachés, et un seul est ouvert à tous.
Les abattements pour durée de détention ne s'appliquent qu'aux titres acquis ou souscrits avant le 1ᵉʳ janvier 2018, et uniquement si l'option pour le barème est exercée [7]. L'abattement de droit commun est de 50 % entre deux et huit ans de détention, 65 % au-delà de huit ans. L'abattement renforcé, réservé aux titres de PME créées depuis moins de dix ans à la date de souscription, atteint 50 %, 65 % puis 85 % selon la durée.
La déductibilité partielle de la CSG, à hauteur de 6,8 points, n'est ouverte que pour les revenus imposés au barème [9]. Elle se calcule au prorata lorsque le gain bénéficie de l'abattement fixe de 500 000 € ou de l'abattement renforcé.
Deux verrous ferment la porte au cumul des dispositifs. Le premier : l'abattement pour durée de détention ne s'applique pas au reliquat de gain subsistant après l'abattement fixe de 500 000 € [7]. Il faut choisir. Le second est plus radical.
« Pour la détermination de l'assiette de la contribution, il n'est pas fait application des abattements mentionnés (…) aux 1 ter et 1 quater de l'article 150-0 D, à l'article 150-0 D ter » - Code de la sécurité sociale, article L. 136-6 [10]
Traduction : quel que soit l'abattement obtenu, les prélèvements sociaux de 18,6 % restent assis sur la plus-value brute. Un dirigeant exonéré d'impôt sur le revenu à hauteur de 500 000 € paie malgré tout 93 000 € de prélèvements sociaux sur cette même tranche. C'est la ligne que les tableaux de synthèse oublient le plus souvent.
| Situation | Régime pertinent | Ce qu'il faut vérifier |
|---|---|---|
| Titres souscrits après le 1ᵉʳ/01/2018 | Forfaitaire (12,8 %) | L'option barème n'apporte aucun abattement ; elle expose au taux marginal |
| Titres détenus depuis 2010, PME | Barème + abattement 85 % | Comparer avec l'abattement fixe retraite : non cumulables |
| Foyer avec forte moins-value reportée | Forfaitaire | Imputation avant abattement, sur gain brut |
| Cession assortie d'un earn-out | Forfaitaire | Reliquat d'abattement fixe imputable sur le complément |
Pour l'immense majorité des dirigeants qui cèdent aujourd'hui une société créée ou rachetée après 2018, l'arbitrage est tranché d'avance : le forfaitaire l'emporte, et l'énergie doit se porter ailleurs.
L'acquéreur préfère souvent acheter le fonds de commerce ou une branche d'activité plutôt que les titres : il reprend l'exploitation sans le passif historique de la société. Pour le vendeur, la différence est bien plus lourde qu'une simple préférence juridique.
Dans une cession de titres, le dirigeant vend un actif personnel. La plus-value est imposée une seule fois, chez lui, selon la mécanique décrite plus haut. Les droits d'enregistrement sont dus par l'acquéreur : 0,1 % pour les actions de sociétés par actions, 3 % pour les parts sociales après un abattement de 23 000 € réparti sur le nombre total de parts, 5 % pour les sociétés à prépondérance immobilière [11].
Dans une cession de fonds, c'est la société qui vend. La plus-value supporte l'impôt sur les sociétés au taux normal de 25 %. Le taux réduit de 15 % ne s'applique que dans la limite de 42 500 € de bénéfice, pour les sociétés dont le chiffre d'affaires n'excède pas 10 M€ et dont le capital est détenu à 75 % au moins par des personnes physiques [12]. Puis, pour que le dirigeant touche le produit, il faut sortir le cash de la société : dividende ou boni de liquidation, à nouveau soumis au prélèvement forfaitaire. Deux couches d'imposition au lieu d'une. Les droits d'enregistrement suivent le barème de l'article 719 du code général des impôts : exonération jusqu'à 23 000 €, 2 % jusqu'à 107 000 €, 0,60 % jusqu'à 200 000 €, 2,60 % au-delà [13]. S'y ajoutent les taxes additionnelles départementale et communale [22][23], ce qui porte le total à 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà.
| Cession de titres | Cession de fonds | |
|---|---|---|
| Qui vend | Le dirigeant | La société |
| Niveaux d'imposition | 1 | 2 (IS puis distribution) |
| Taux de sortie | 31,4 % et plus | 25 % d'IS, puis 31,4 % |
| Passif transmis | Oui | Non |
| Droits payés par l'acquéreur | 0,1 % ou 3 % | Barème CGI 719 |
| Abattement retraite | Accessible | Régime distinct |
Le sujet n'est donc pas de savoir laquelle des deux voies est « la bonne », mais de faire apparaître l'écart de net vendeur dans la négociation. Un acquéreur qui exige un achat d'actifs demande, en pratique, que le vendeur finance une couche d'impôt supplémentaire. C'est une variable de prix, pas une modalité technique : elle se chiffre et se compense.
Un cas intermédiaire mérite d'être connu : celui où les titres ne sont pas détenus par le dirigeant mais par une société holding. La plus-value relève alors d'un régime propre, détaillé ci-dessous. C'est aussi la logique qui sous-tend l'OBO, où le dirigeant vend à sa propre structure.
Le Vernimmen (Quiry et Le Fur, Finance d'entreprise) rappelle, en revenant sur les travaux de M. Miller, que si l'on prend en compte la fiscalité, autant le faire jusqu'au bout, en incluant celle des investisseurs. Appliqué à une cession de PME, le principe est le même : le seul taux qui compte est celui que supporte la personne qui encaisse réellement l'argent, pas celui que supporte la société.
Quand le vendeur n'est pas une personne physique mais une société soumise à l'impôt sur les sociétés, la plus-value de cession de titres change de logique. Elle n'est presque pas imposée au moment de la vente, mais le produit reste dans la société. C'est la situation d'une holding qui cède sa filiale, ou d'une holding d'apport qui vend les titres apportés.
L'article 219 du code général des impôts soumet le montant net des plus-values à long terme sur titres de participation à une imposition séparée au taux de 0 %. En contrepartie, une quote-part de frais et charges égale à 12 % du montant brut des plus-values de cession est réintégrée dans le résultat imposable [12]. Cette quote-part supporte l'impôt sur les sociétés au taux normal de 25 %. Le coût fiscal effectif est donc de l'ordre de 3 % de la plus-value (12 % × 25 %).
Pour une société éligible au taux réduit (chiffre d'affaires d'au plus 10 M€, capital détenu à 75 % au moins par des personnes physiques), la fraction du bénéfice comprise dans la limite de 42 500 € est imposée à 15 % [12]. Le coût peut alors descendre un peu sous 3 %.
Le régime ne s'applique pas à n'importe quels titres. Deux conditions se contrôlent avant la signature.
Le taux de 3 % ne mesure que l'impôt dû par la société. Pour que le dirigeant dispose personnellement du produit, il faut le distribuer, et le dividende supporte alors le prélèvement forfaitaire unique de 31,4 %. Le régime des titres de participation est donc un outil de réinvestissement, pas un outil de sortie. C'est la logique de l'apport-cession prévu à l'article 150-0 B ter : la holding vend, encaisse le prix presque sans frottement fiscal, et réinvestit.
Un point de vigilance s'ajoute depuis la loi de finances pour 2026. Une taxe annuelle frappe désormais certains actifs non professionnels détenus par les holdings patrimoniales (article 235 ter C du code général des impôts) [18]. Une holding qui place le produit de cession dans des biens de cette nature doit en mesurer l'effet.
Un simulateur de plus-value de cession d'actions ne vaut que par ses hypothèses. Voici un calcul complet sur un cas volontairement simple, pour comparer les trois régimes décrits plus haut.
Hypothèses communes. Plus-value brute de 400 000 € sur des titres détenus depuis 2012. Couple marié sans enfant (deux parts de quotient familial), 60 000 € de salaires nets imposables, aucun autre revenu. Revenu fiscal de référence de 460 000 €, sous le seuil de 500 000 € d'un couple : ni contribution exceptionnelle sur les hauts revenus, ni contribution différentielle. Barème de l'impôt sur le revenu en vigueur au 7 octobre 2026 [19]. Pas d'abattement retraite.
| Cas 1 : PFU | Cas 2 : barème | Cas 3 : holding IS | |
|---|---|---|---|
| Assiette de l'impôt | 400 k€ | 140 k€ | 48 k€ |
| Impôt (IR ou IS) | 51,2 k€ | ≈ 45,4 k€ | 12 k€ |
| Prélèvements sociaux | 74,4 k€ | 74,4 k€ | 0 |
| Total prélevé | 125,6 k€ | ≈ 119,8 k€ | 12 k€ |
| Taux effectif | 31,4 % | ≈ 30 % | 3 % |
| Net disponible | 274,4 k€ | ≈ 280,2 k€ | 388 k€ dans la holding |
Trois enseignements. Le barème ne bat le PFU que de justesse, et seulement parce que les titres datent d'avant 2018 : avec des titres acquis en 2019, l'abattement disparaît et l'option devient perdante. Ensuite, l'écart se retourne vite si le foyer a d'autres revenus, puisque l'option est globale. Enfin, le cas 3 n'est pas comparable terme à terme : les 388 k€ restent dans la société, et leur distribution supporterait à son tour le PFU. Au-delà de 500 000 € de revenu fiscal de référence pour un couple, il faut ajouter la CEHR et la contribution différentielle décrites plus haut.
Cet exemple ne chiffre pas la part déductible de la CSG, qui ne joue qu'en cas d'option pour le barème et s'impute sur les revenus de l'année suivante. Il ne remplace pas un calcul sur la situation réelle du foyer.
Aucun de ces régimes ne s'improvise dans les trois mois qui précèdent une signature. Tous supposent des conditions vérifiables sur plusieurs années.
| Régime | Texte | Effet | Contrainte structurante |
|---|---|---|---|
| Abattement fixe départ à la retraite | CGI 150-0 D ter | −500 000 € d'assiette IR | 5 ans de fonctions et 25 % de détention ; retraite dans les 2 ans |
| Apport-cession | CGI 150-0 B ter | Report d'imposition | Réinvestir 70 % sous 3 ans si cession rapide |
| Donation avant cession | CGI 150-0 D | Purge de la plus-value | Donation réelle, antérieure, sans retour du prix |
| Pacte Dutreil | CGI 787 B | −75 % de droits de mutation | Engagements de conservation de 2 puis 6 ans |
L'abattement fixe de 500 000 € est le plus recherché et le plus mal préparé. Il vise les cessions réalisées jusqu'au 31 décembre 2031 [24]. L'article 150-0 D ter subordonne son bénéfice à cinq conditions cumulatives [8].
Un détail introduit par la loi du 19 février 2026 mérite d'être signalé aux cédants du secteur agricole : l'abattement est porté à 600 000 € lorsque la cession bénéficie à de jeunes agriculteurs aidés. Le mode d'emploi complet figure dans notre guide sur la cession en vue du départ à la retraite.
L'apport-cession ne réduit pas l'impôt : il le reporte. Le dirigeant apporte ses titres à une holding qu'il contrôle, puis la holding vend. Si la cession intervient dans les trois ans de l'apport, le report n'est maintenu qu'à condition de réinvestir au moins 70 % du produit dans une activité économique, dans les trois ans de la cession, et de conserver les biens ou titres acquis pendant cinq ans [14]. Ce quota de 70 % résulte de la loi du 19 février 2026 : les contenus qui mentionnent encore 60 % sont périmés. La mécanique détaillée est traitée dans notre article sur l'apport-cession et l'article 150-0 B ter.
La donation avant cession repose sur la règle d'assiette vue plus haut : les titres reçus à titre gratuit entrent avec la valeur retenue pour les droits de mutation. Donner puis vendre purge la plus-value latente, à condition que la donation soit antérieure, réelle, et que le donateur ne réappréhende pas le prix. L'administration dispose d'une arme dédiée : l'article L. 64 A du livre des procédures fiscales lui permet d'écarter les actes ayant pour motif principal d'atténuer la charge fiscale [15]. L'antériorité de la donation et l'absence de clause de retour sur le prix ne sont pas des précautions de confort.
Le pacte Dutreil, enfin, ne concerne pas la plus-value mais les droits de mutation à titre gratuit. Il exonère 75 % de la valeur des titres transmis. Le prix à payer est un calendrier long : engagement collectif de conservation de deux ans minimum, puis engagement individuel de six ans, et exercice effectif d'une fonction de direction [16]. Il s'adresse au dirigeant qui transmet à ses enfants, pas à celui qui vend à un tiers. Les deux logiques se combinent pourtant fréquemment dans un même dossier, comme l'explique notre guide du pacte Dutreil.
Le projet de loi de finances pour 2027, enregistré à l'Assemblée nationale le 1ᵉʳ octobre 2026, touche deux de ces régimes [20]. Ce sont des propositions du Gouvernement, pas encore des règles : le texte peut changer au Parlement.
Le projet ne modifie ni le taux du prélèvement forfaitaire unique ni le régime des titres de participation.
Dans les opérations que nous préparons, ces arbitrages sont généralement instruits avec le conseil fiscal du dirigeant, notamment lorsqu'ils impliquent une holding, un apport-cession, une transmission préalable ou une mobilité internationale. Sur ces sujets, nous travaillons notamment avec QOMIT, cabinet d'avocats fiscalistes intervenant auprès des dirigeants sur la structuration pré-cession et la sécurisation de ces opérations.
La plupart des conditions se comptent en années, pas en semaines. Un calendrier permet de voir ce qui reste ouvert au moment où le dirigeant se pose la question.
| Horizon | Ce qui se décide | Irréversible après |
|---|---|---|
| T−60 mois | Fonction de direction rémunérée, seuil de 25 % | La cession : la condition regarde les 5 années passées |
| T−24 mois | Constitution de la holding d'apport, donation aux enfants | La signature de la lettre d'intention |
| T−12 mois | Choix titres ou fonds, calibrage earn-out et GAP | Le protocole |
| T−1 mois | Arbitrage des moins-values latentes du foyer | Le 31 décembre de l'année de cession |
| T+24 mois | Liquidation des droits à la retraite, cessation des fonctions | Le délai de 2 ans du régime retraite |
| T+36 mois | Réinvestissement de 70 % en cas d'apport-cession | Le délai de 3 ans |
Deux fenêtres méritent une attention particulière.
La première est celle de la holding d'apport. L'apport doit précéder la cession, et surtout précéder l'engagement ferme de céder. Une holding constituée après la réception d'une offre ferme expose le montage à une remise en cause. La chronologie est ici la preuve.
La seconde est celle du départ à la retraite. Le texte accorde deux ans avant ou après la cession pour cesser ses fonctions et liquider ses droits [8]. Deux ans paraissent confortables ; ils ne le sont pas quand le dirigeant a accepté un accompagnement post-cession de dix-huit mois et que la liquidation de la retraite suppose des trimestres encore à valider. Cette articulation se vérifie avant de s'engager sur une durée d'accompagnement, pas après.
Un dernier point de méthode. Les régimes décrits ici se combinent mal entre eux et se combinent bien avec la négociation. L'abattement fixe et l'abattement pour durée de détention s'excluent. Le report d'apport-cession et l'abattement retraite ne visent pas le même euro. En revanche, chaque paramètre du protocole, structure de prix, part variable, plafond de garantie, calendrier de closing, déplace le net vendeur bien plus sûrement qu'un montage tardif. C'est aussi pour cela que ces questions se traitent en même temps que la préparation générale de la cession, avec le conseil fiscal et le conseil patrimonial dans la même pièce.
La fiscalité d'une cession n'est ni une fatalité ni un terrain de jeu. Elle obéit à des textes précis, dont les conditions se vérifient sur des années et dont l'effet se chiffre au million près sur les dossiers de PME que Strataure accompagne.
Trois réflexes suffisent à couvrir l'essentiel. Faire calculer le net vendeur après impôt sur au moins deux hypothèses de structure, titres et fonds, avant même de recevoir une offre. Vérifier, deux ans avant la sortie envisagée, que les conditions du régime visé sont déjà réunies, plutôt que de constater après coup qu'il en manque une. Traiter le complément de prix et la garantie d'actif et de passif comme des lignes fiscales à part entière, avec la réclamation qu'elles peuvent impliquer.
Toutes les références citées ont été vérifiées dans leur version consolidée en vigueur au 7 octobre 2026 : articles 39 duodecies, 150-0 D, 150-0 D ter, 150-0 B ter, 197, 200 A, 219, 223 sexies, 224, 235 ter, 235 ter C, 719, 726, 787 B, 1584 et 1595 du code général des impôts, article 28 de la loi de finances pour 2018, articles L. 136-6 et L. 136-8 du code de la sécurité sociale, article L. 64 A du livre des procédures fiscales. Le projet de loi de finances pour 2027 a été consulté dans sa version déposée le 1ᵉʳ octobre 2026. Les lois de finances modifient ces paramètres chaque année : toute décision engageante suppose une revérification à la date de l'opération.
Pour un dossier en cours, présentez votre projet de cession à nos équipes : le chiffrage du net vendeur, sous plusieurs hypothèses de structure, se fait avant la mise sur le marché, jamais après.
Le régime de droit commun est le prélèvement forfaitaire unique de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, ces derniers ayant intégré la hausse de la CSG à 10,6 % applicable aux revenus de 2026.
Ce taux n'est qu'un point de départ. Sur les cessions importantes s'ajoutent la contribution exceptionnelle sur les hauts revenus, jusqu'à 4 %, puis la contribution différentielle qui porte l'imposition sur le revenu à un minimum de 20 %. Le taux effectif d'une cession à plusieurs millions d'euros se situe donc entre 34 et 38 % environ, selon que les mécanismes d'atténuation prévus pour les revenus exceptionnels s'appliquent ou non.
Non. L'abattement fixe pour départ à la retraite réduit l'assiette de l'impôt sur le revenu uniquement. Les prélèvements sociaux restent calculés sur la plus-value brute, avant tout abattement : c'est écrit à l'article L. 136-6 du code de la sécurité sociale.
Sur une tranche de 500 000 € exonérée d'impôt sur le revenu, il reste donc 18,6 % de prélèvements sociaux à acquitter, soit 93 000 €. L'abattement n'est pas non plus cumulable avec les abattements pour durée de détention.
Du point de vue du cédant, la cession de titres est presque toujours plus avantageuse : elle n'entraîne qu'un seul niveau d'imposition, chez la personne physique. La cession du fonds fait supporter l'impôt sur les sociétés à l'entreprise, puis un second prélèvement lors de la sortie du produit vers le dirigeant.
L'acquéreur, lui, préfère souvent le fonds, qui le protège du passif antérieur. L'arbitrage relève donc de la négociation, pas de la technique fiscale : si l'achat d'actifs s'impose, l'écart de net vendeur doit être chiffré et intégré au prix.
Présentez-nous votre projet en quelques clics, nous revenons vers vous sous 24 h.